Usarás una comparación económica con ejemplos y una hoja de decisión para elegir según tu historial y tus restricciones, sin confundir saldo nominal con patrimonio.
Cuenta fondeada o cuenta propia: qué estás comparando
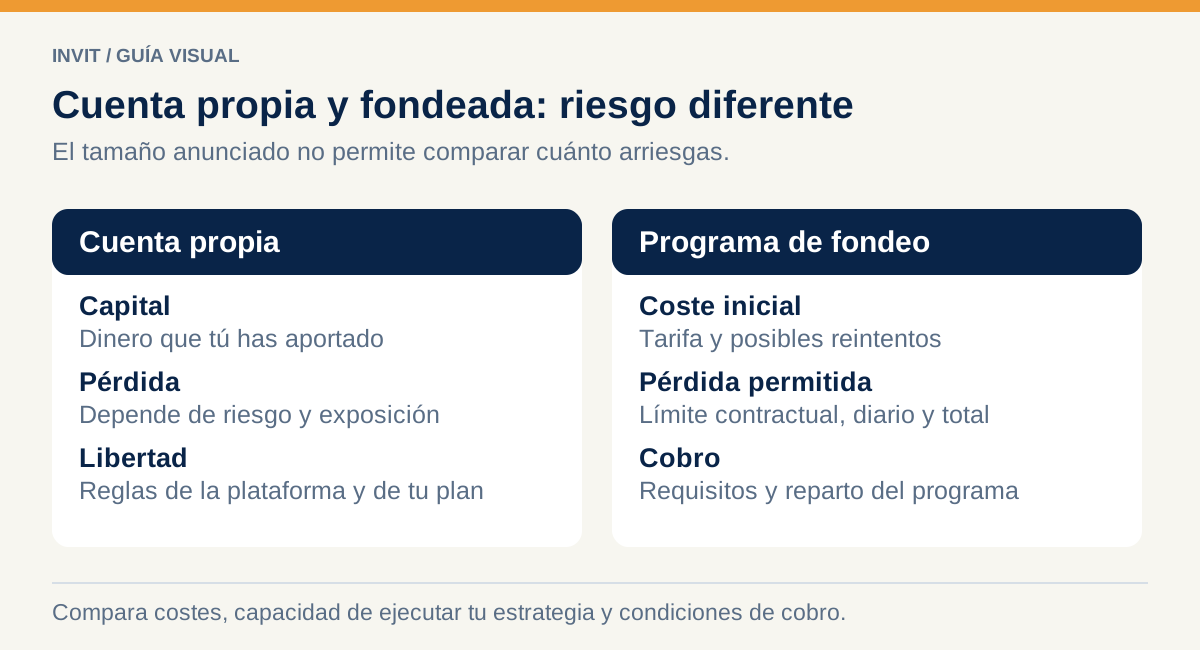
En una cuenta propia, el capital que depositas y el resultado de las operaciones son tuyos, con los costes y condiciones del proveedor. En un programa de fondeo, pagas por acceder a un marco de evaluación o participación con reglas y una posible recompensa.
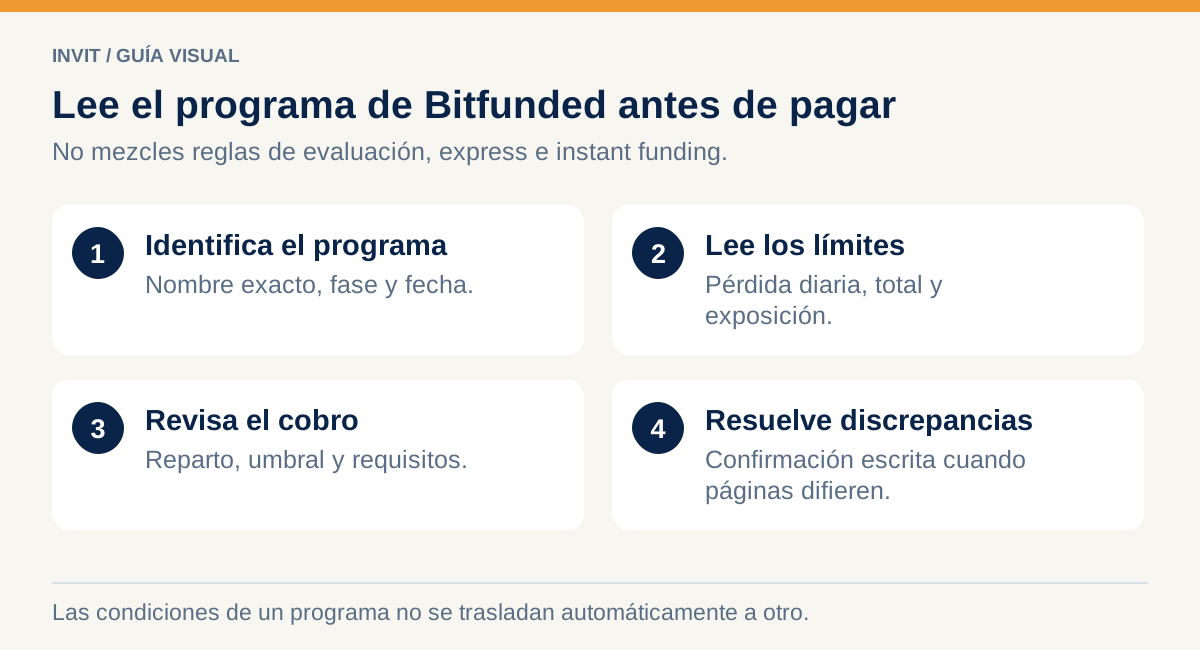
El saldo anunciado de un programa no debe tratarse como dinero disponible para retirar. Hay modelos simulados: los términos de Bitfunded, por ejemplo, describen cuentas demo y condiciones de participación. Comprueba la naturaleza del programa concreto antes de compararlo con un depósito propio.
La elección depende de dónde puedes ejecutar tu sistema con un coste y margen de pérdida asumibles. Si todavía no tienes historial, el siguiente paso es practicar y medir. Si lo tienes, compara primero las restricciones de ese sistema y después el resultado económico de participar. No gana automáticamente la opción que enseña el número más grande.
Las diferencias que sí cambian tu operativa
| Factor | Cuenta propia | Programa de fondeo |
|---|---|---|
| Dinero inicial | Capital que depositas | Precio y cargos del programa |
| Pérdidas | Afectan a tu capital | Pueden terminar la participación; el precio pagado sigue siendo un coste |
| Reglas | Las tuyas y las del producto o proveedor | También las de evaluación y recompensa |
| Resultado positivo | Tuyo tras gastos e impuestos aplicables | Sujeto a reparto, validación y condiciones |
| Continuidad | Según fondos, acceso y contrato | También según permanencia en el programa |
| Decisión de parar | Dentro de condiciones y posiciones abiertas | Comprueba inactividad, fases y requisitos de cobro |
«Más libertad» en una cuenta propia no significa ausencia de liquidación o restricciones. Y «riesgo limitado al challenge» no significa que repetir intentos salga gratis.
Compara margen de pérdida, no saldo nominal
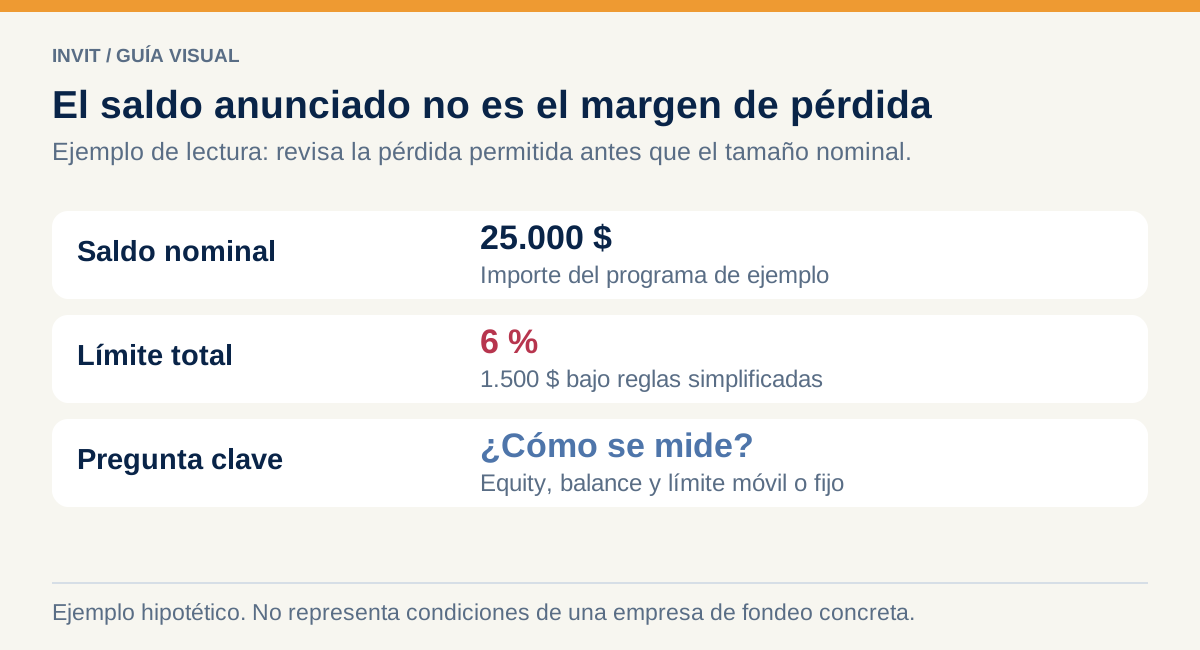
Supón dos alternativas hipotéticas. Una evaluación muestra 20.000 USDT y permite una pérdida total fija del 5 %: el margen hasta ese límite es de 1.000 USDT. En tu cuenta propia depositas 2.000 USDT y defines una pérdida máxima personal de 200 USDT para el periodo.
Estás comparando 1.000 USDT de margen contractual y 200 USDT de presupuesto elegido, además de otros límites. No estás comparando simplemente «20.000 contra 2.000».
Con 100 USDT de riesgo por operación, consumes un 10 % del primer margen y un 50 % del segundo. Esa diferencia explica por qué el mismo tamaño de entrada no tiene la misma consecuencia.
| Ejemplo | Margen total del ejercicio | Riesgo por operación | Parte del margen consumida por una pérdida |
|---|---|---|---|
| Evaluación hipotética | 1.000 USDT | 100 USDT | 10 % |
| Plan personal hipotético | 200 USDT | 100 USDT | 50 % |
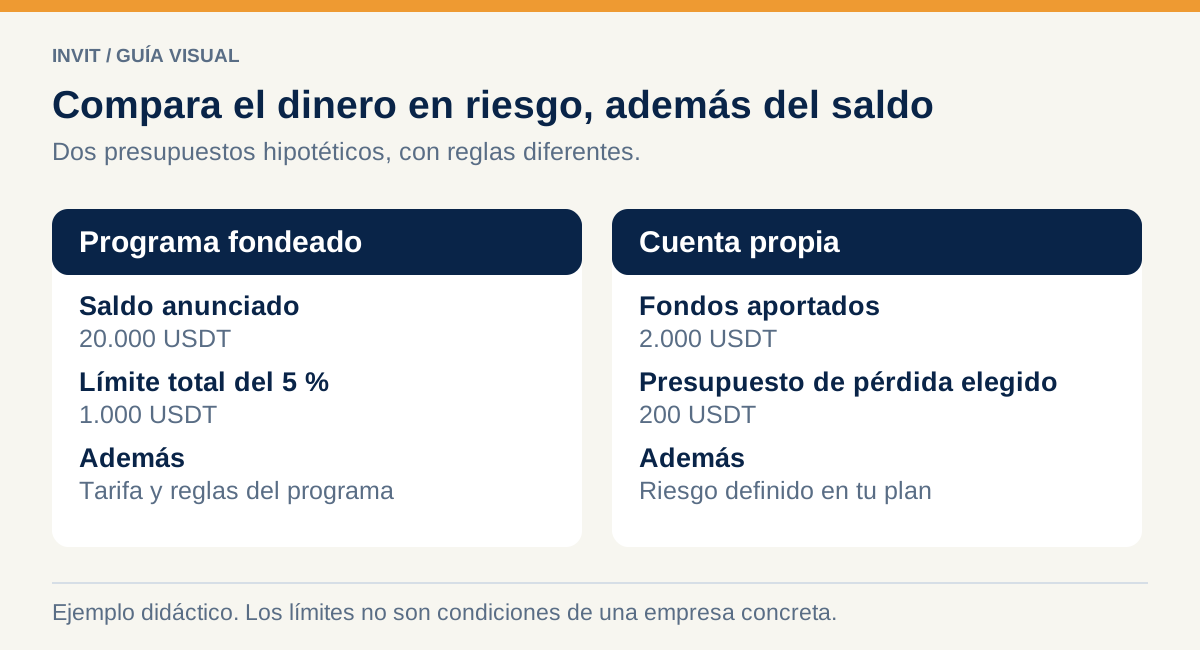
Abre la calculadora del ejemplo y selecciona «Comparar dos modelos». Cambia pérdida por operación, límite total o presupuesto propio y observa qué proporción consume la misma pérdida. El presupuesto de 200 USDT es una elección del ejemplo, no una regla automática para una cuenta de 2.000.
Faltaría considerar pérdida diaria, posiciones abiertas, costes y cálculo de equity. Es un primer cálculo para comprender la escala, no un plan de riesgo recomendado.
Ejemplo económico: el mismo resultado, distintos costes
Imagina un resultado de 400 USDT después de comisiones de trading, antes de otros gastos. En una cuenta propia, ese importe aumenta el saldo. En un programa con reparto hipotético del 80 %, tu parte inicial sería de 320 USDT.
Si pagaste una cuota no devuelta de 100 USDT, la diferencia respecto al desembolso sería de 220 USDT. Si necesitaste tres intentos de 100 USDT antes de ese cobro, sería de 20 USDT. Ninguno de los cálculos incluye impuestos ni cargos adicionales.
| Escenario hipotético | Parte cobrada | Desembolso acumulado | Diferencia |
|---|---|---|---|
| Un intento | 320 USDT | 100 USDT | 220 USDT |
| Tres intentos | 320 USDT | 300 USDT | 20 USDT |
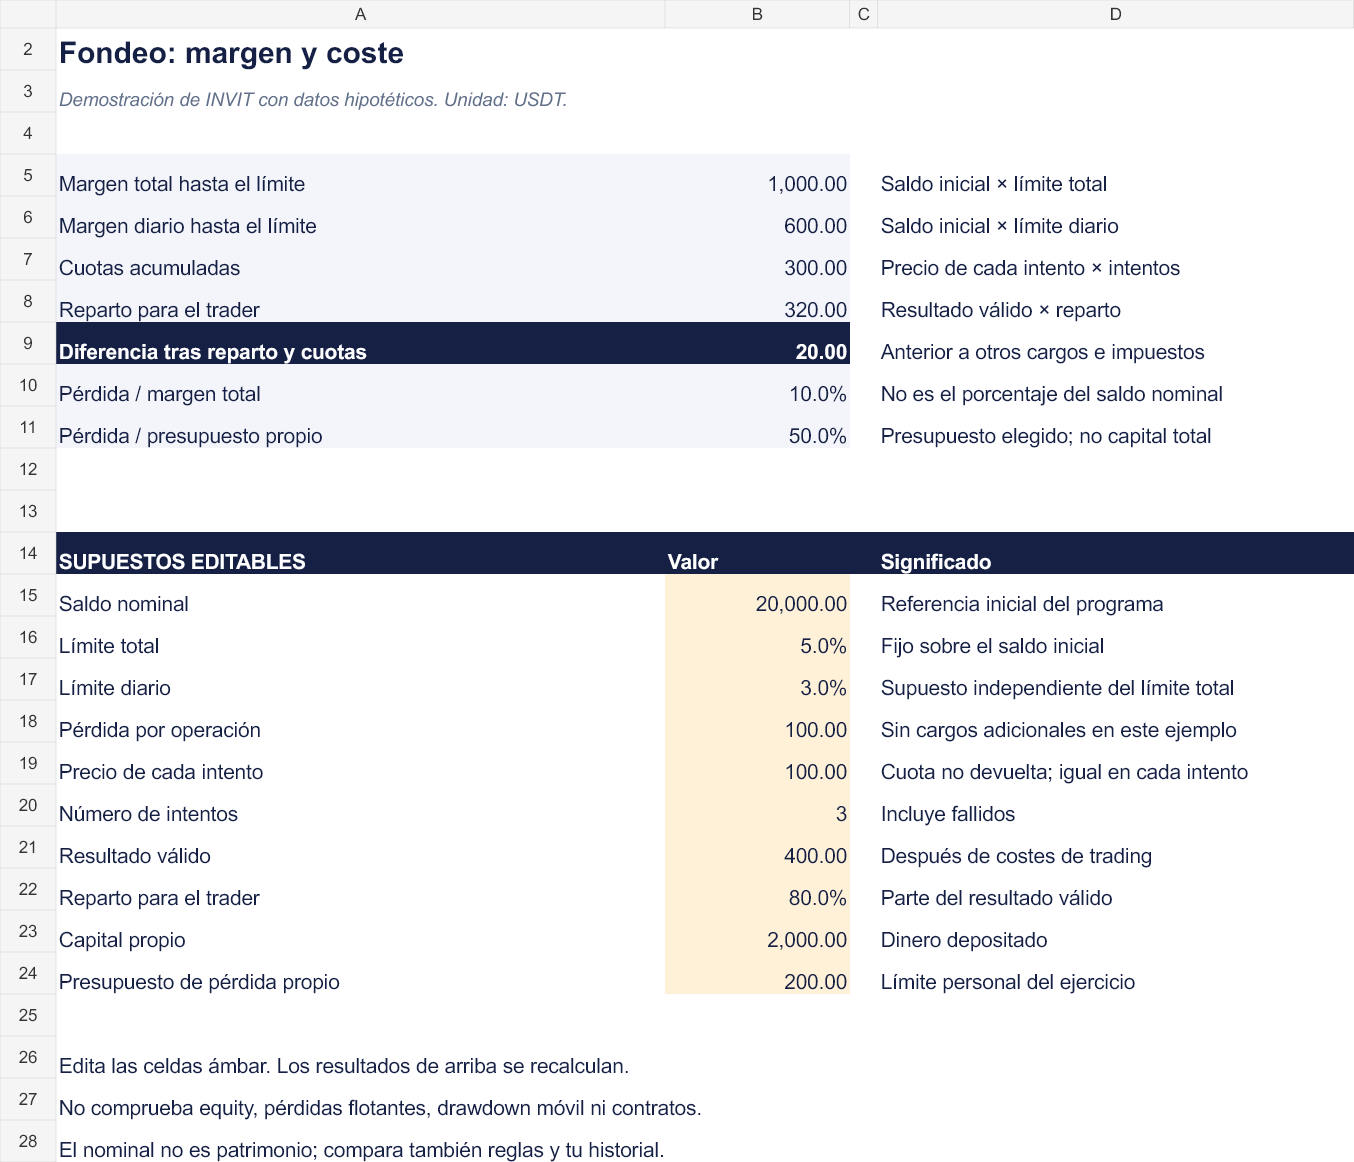
Descarga la hoja de margen y coste. Cambia tres intentos por uno: la diferencia del ejercicio pasa de 20 a 220 USDT. Esta prueba permite seguir la cuenta sin atribuirle resultados de una empresa.
Ese es el dato que suele faltar cuando alguien compara capturas de payout. La recompensa importa, pero también el recorrido para llegar a ella.
Una estrategia rentable puede no servir para un challenge
Un sistema puede sufrir una racha de pérdidas antes de recuperar en el conjunto del periodo. Si esa racha supera el límite del programa, no llegará a desarrollar el resto del historial allí.
También puede necesitar mantener posiciones varios días, automatización o una exposición que el contrato no admita. Cambiarlo sin comprobar el efecto puede convertirlo en otro sistema distinto.
Antes de elegir, reproduce las reglas sobre tu historial y apunta cuándo las habría incumplido. No tomes solo el mejor mes. Puedes empezar con drawdown y esperanza matemática para interpretar las rachas y resultados.
Cómo preparar la comparación: a mano, con Excel o con un Journal
A mano, escribe límites y recorre una muestra pequeña. Te ayuda a entender la regla y detectar qué datos necesitas. Su límite es el trabajo de revisar muchas operaciones y estados simultáneos.
En Excel, puedes sumar costes, agrupar días y comparar resultados bajo distintos supuestos. Documenta fórmulas, hora de reinicio y tratamiento de posiciones abiertas. Si el programa calcula equity y tú solo usas cierres, la comparación queda incompleta.
En INVIT Journal, las fuentes compatibles permiten reducir el registro repetitivo y analizar resultados netos y segmentos. Los datos te ayudan a comparar tu operativa; las reglas específicas del programa requieren una revisión adicional. No confundas el análisis de rentabilidad con una certificación contractual.
Cuándo pesa más cada opción
Una cuenta propia puede encajar mejor si priorizas autonomía, necesitas parar o mantener posiciones según tu método y puedes disponer de capital adecuado a tu presupuesto de riesgo.
Un programa puede merecer comparación si ya tienes un método medido, aceptas sus límites y el coste total es asumible. La falta de capital es una cuestión; la falta de una ventaja comprobada es otra. Un challenge no resuelve automáticamente ambas.
Antes de decidir, rellena una conclusión de dos líneas: «mi sistema necesita estas condiciones» y «este modelo las admite con este coste y presupuesto». Si la segunda frase obliga a cambiar las entradas, las salidas o el riesgo, vuelve a comprobar el sistema modificado.
No decidas porque un amigo ha cobrado. Sus operaciones, intentos, costes y contrato pueden ser diferentes de los tuyos.
Señales de que todavía falta trabajo
- No puedes explicar tu pérdida media ni el resultado después de costes.
- Cambias la estrategia para «pasar rápido».
- No sabes qué incluye el drawdown publicado.
- Compras otro intento para recuperar el anterior.
- El proveedor no aclara qué puede invalidar un cobro.
En esos casos, completa el análisis antes de elegir tamaño de cuenta. Si necesitas construir el método, conoce El Camino del Trader; si necesitas medir lo que ya haces, revisa INVIT Journal.
Preguntas frecuentes
¿La cuenta propia siempre es más cara?
No. Exige capital depositado, pero las evaluaciones repetidas también acumulan desembolsos. Compara el coste total y no solo el precio de entrada.
¿Puedo combinar los dos modelos?
Puedes compararlos para tareas distintas si sus condiciones lo permiten. Revisa actividad coordinada, copy trading y otras restricciones antes de trasladar operaciones.
¿Qué necesito para decidir hoy?
Una ficha del contrato, un historial representativo y un presupuesto. Si falta alguno, la comparación se apoya demasiado en expectativas.