Aprenderás a calcular la esperanza, el acierto mínimo de equilibrio y el efecto de los costes. Un ejemplo de 100 trades permite comprobar por qué el win rate aislado dice tan poco.
Qué significa tener un win rate del 30 %
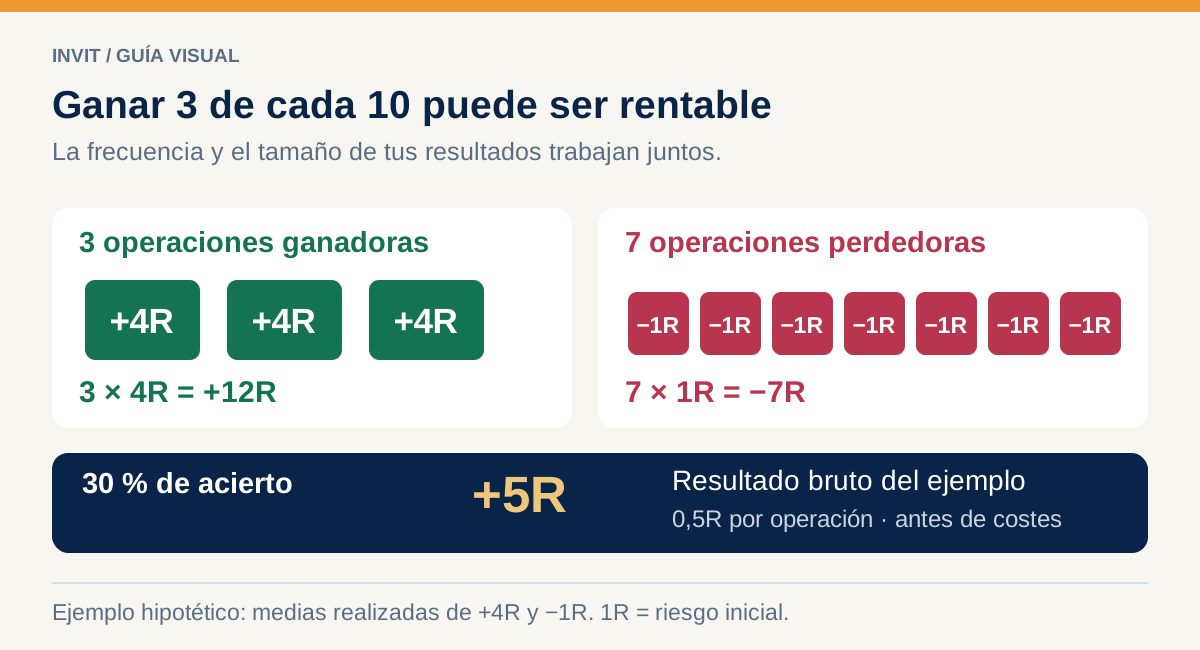
Una estrategia gana 30 operaciones y pierde 70. Parece una mala racha permanente. Ahora añade el dato que faltaba: cada ganadora suma 4R y cada perdedora resta 1R. El resultado de cien trades es +50R antes de costes. Pierde muchas veces y aun así termina en positivo.
El win rate, porcentaje de acierto o tasa de operaciones ganadoras, se calcula dividiendo las operaciones con beneficio entre todas las operaciones del grupo. Aquí es 30 / 100 = 30 %. Describe frecuencia; no describe rentabilidad.
Cuando alguien presume de acertar un 90 %, la pregunta siguiente es cuánto pierde en el otro 10 %. Si nueve trades ganan 10 € y uno pierde 150 €, el resultado de esa serie es −60 €. Un porcentaje alto puede convivir con una cuenta que se deteriora.
Cuenta posiciones completas con un criterio estable. Una entrada con tres salidas parciales no se convierte automáticamente en tres decisiones. Para el porcentaje de acierto, una posición que acaba en cero puede contar en el total, pero no como ganadora. La definición de TradingView también distingue frecuencia y tamaño del resultado.
«A tu cerebro no le gustan las mates»
Escuchas «fórmula», «probabilidad» o «esperanza matemática» y te cierras en banda. Parece que para entender tu trading tienes que volver a clase de matemáticas. Así que prefieres abrir el gráfico y buscar la siguiente entrada.
La incomodidad aumenta cuando analizas tu operativa y los números no se parecen a la historia que tenías en la cabeza. Pensabas que aquella estrategia funcionaba bien, que las comisiones apenas importaban o que siempre ganabas más por la tarde. La tabla cuenta otra cosa. Y entonces aparece la tentación de dejar de sacar datos.
Si abandonas el análisis cuando contradice lo que imaginabas, conservas la idea y pierdes la oportunidad de corregirla. No necesitas disfrutar haciendo cuentas. Necesitas entender qué dato responde a tu pregunta y utilizarlo con un criterio que puedas repetir.
La esperanza matemática pone números a una pregunta sencilla: cuando repites tu forma de operar, ¿lo que ganas en las ganadoras compensa lo que pierdes en las perdedoras y lo que pagas por operar? Ahí puede estar la diferencia entre una estrategia con pocas entradas ganadoras que termina en positivo y otra que acierta mucho, pero pierde dinero.
El TP de 700 dólares: cuando eliges lo que quieres ganar
Abrir una operación y colocar dos líneas resulta mucho más cómodo que revisar cien resultados. La conversación contigo mismo puede ser esta:
SL: «Lo pongo debajo del mínimo. Seguro que ahí no toca».
TP: «Mmm… aquí ganaría 100 dólares. Aquí, 300. Y aquí, 700. Perfecto: lo pongo donde gano 700, que es lo que quiero ganar».
Después miras las distancias. Para llegar a tu objetivo, el precio tiene que subir un 23 %. Para llegar al stop, basta una caída del 3,12 %. Has elegido primero cuánto quieres ganar y después has colocado el objetivo para que encaje con esa cantidad.
Vamos a construir un ejemplo hipotético con una entrada a 100 y una posición larga lineal, sin apalancamiento ni costes. No representa una operación real ni una señal sobre un activo concreto.
| Elemento | Precio del ejemplo | Distancia desde la entrada |
|---|---|---|
| Entrada | 100,00 | Punto de partida |
| Stop loss | 96,88 | −3,12 % |
| Take profit | 123,00 | +23 % |
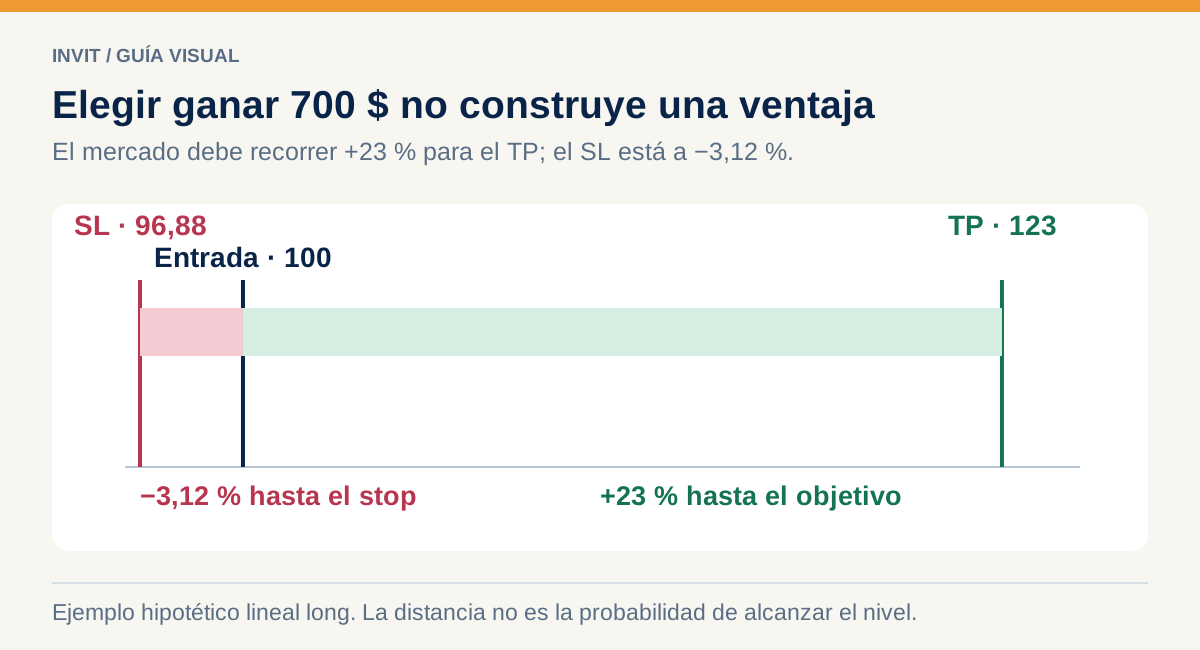
Para que una subida del 23 % produzca unos 700 dólares brutos, la exposición inicial sería aproximadamente 3.043,48 dólares. Si esa misma posición pierde un 3,12 %, la pérdida bruta sería aproximadamente 94,96 dólares. El ratio proyectado ronda 7,37 a 1. Son cuentas sobre las distancias que has dibujado, no datos sobre cuántas veces conseguirás el objetivo.
El error no es que un objetivo lejano sea siempre malo. El error es elegirlo porque deseas ganar 700 dólares. Esa cantidad no demuestra que el precio tenga recorrido hasta allí dentro del horizonte de tu operación. Tampoco estar debajo de un mínimo demuestra que el stop no vaya a tocarse.
Para evaluar la operación, necesitas relacionar el objetivo con tu criterio de mercado y revisar cómo se comportaron entradas comparables: cuántas alcanzaron la salida, cuánto ganaron realmente y cuánto perdieron. Un ratio bonito en el gráfico puede terminar en una ganancia media pequeña si cierras antes o si casi nunca completas aquel recorrido.
Esperanza matemática: lo que deja cada operación de media
La esperanza matemática del historial relaciona cuántas veces ganas, cuánto ganas y cuánto pierdes. Ya has hecho la cuenta con tres ganadoras y siete perdedoras. La fórmula solo la resume.
Con un 30 % de acierto, ganancias medias de 4R y pérdidas medias de 1R, resulta +0,50R por operación antes de costes: 0,30 × 4 − 0,70 × 1. Si el riesgo inicial es siempre 20 €, equivale a una media de 10 €.
R es el riesgo inicial que definiste para esa operación. Es una unidad de comparación, no el apalancamiento ni el porcentaje que subió el precio. Un resultado de +4R significa que la ganancia fue cuatro veces aquel riesgo.
| Mismo porcentaje, distinta ejecución | Ganancia media | Pérdida media | Esperanza bruta |
|---|---|---|---|
| 30 % de acierto | 4R | 1R | +0,50R |
| 30 % de acierto | 2R | 1R | −0,10R |
| 60 % de acierto | 1R | 2R | −0,20R |
| 60 % de acierto | 1,5R | 1R | +0,50R |
La tercera fila acierta el doble que la primera y pierde dinero. Acertar más no arregla una pérdida media demasiado grande. Por eso conviene estudiar juntos la frecuencia de acierto y el tamaño del resultado.
Si hay operaciones empatadas, separa los tres grupos. La cuenta general es proporción ganadora × ganancia media − proporción perdedora × pérdida media. Diez ganadoras, cinco perdedoras y cinco empates no permiten tratar el 50 % restante como pérdidas.
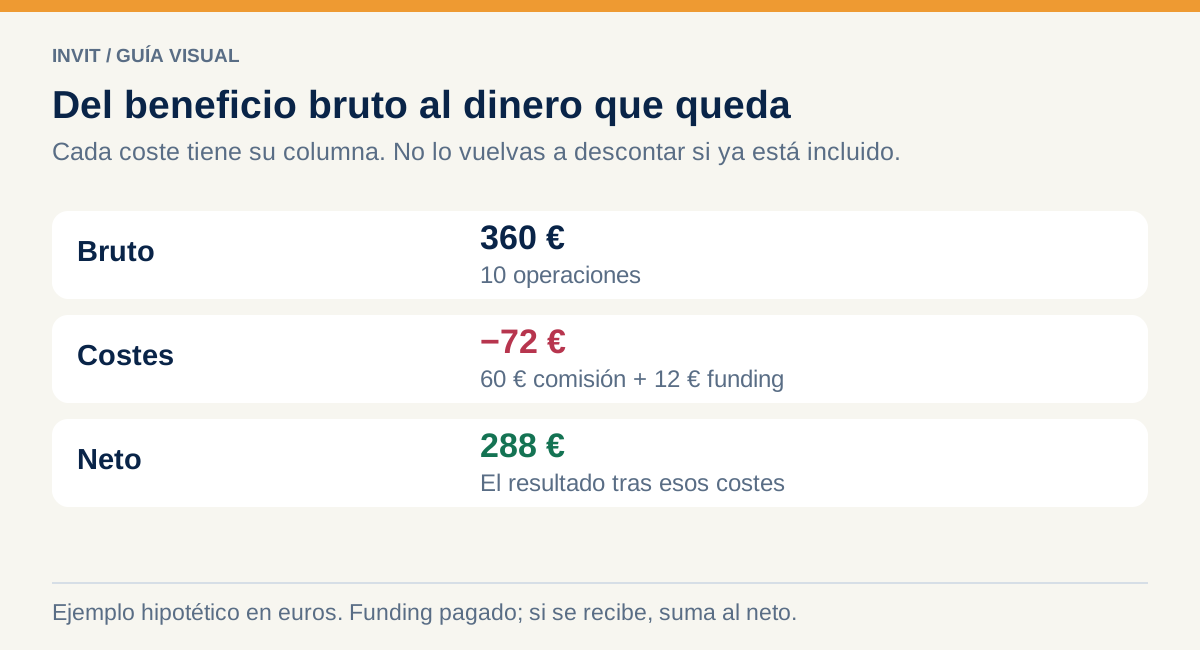
Para un primer cálculo utiliza resultados netos: comisiones y funding ya conciliados. Si las medias son netas, no vuelvas a descontar los costes. La media describe ese grupo; no reparte la ganancia a partes iguales entre tus próximos trades.
Un ejemplo de cien operaciones, paso a paso
Supongamos que cien trades arriesgan 20 € cada uno, sin variar el tamaño. Treinta ganadoras de 80 € producen 2.400 €. Setenta perdedoras de 20 € restan 1.400 €. Antes de comisiones, el beneficio suma 1.000 €.
Si el coste total medio por posición cerrada es 2 €, los cien trades consumen 200 €. El beneficio neto queda en 800 €, es decir, 8 € por trade o 0,40R. La comisión parece pequeña en una operación, pero reduce una quinta parte del resultado bruto.
| Paso | Cálculo | Resultado |
|---|---|---|
| Ganancias | 30 × 80 € | 2.400 € |
| Pérdidas | 70 × 20 € | −1.400 € |
| Bruto | 2.400 − 1.400 | 1.000 € |
| Costes | 100 × 2 € | −200 € |
| Neto | 1.000 − 200 | 800 € |
Ahora imagina que cierras antes las ganadoras y su media baja a 50 €. Conservas el 30 % de acierto, pero el bruto cae a 100 €. Tras los mismos 200 € de costes, pierdes 100 €. No ha cambiado el porcentaje de ganadoras; ha cambiado cuánto dejas ganar.
Por eso el ratio riesgo/beneficio que dibujas antes de entrar no basta. Necesitas la ganancia y la pérdida que realizas. Una operación proyectada a 4R puede acabar en 0,8R después de cierres anticipados, parciales y costes.
Cuánto acierto necesitas para no perder
En un modelo sin empates y sin costes, el acierto de equilibrio se obtiene con P / (G + P). Si la ganancia media es 4R y la pérdida media 1R, el equilibrio está en el 20 %. Con ganancias medias de 2R, sube al 33,33 %.
Si separas un coste medio C expresado en R, la fórmula es (P + C) / (G + P). Con G = 4R, P = 1R y C = 0,10R, el acierto mínimo pasa al 22 %. Esta forma solo corresponde a medias brutas y coste añadido aparte.
Medias netas: usa la fórmula sin coste adicional. Medias brutas: resta los costes una vez. Mantén el mismo criterio al comparar periodos.
Puedes probar cómo cambia la esperanza con la calculadora. Las cifras son un ejercicio, no una estimación de tu próxima rentabilidad.
Prueba una combinación
Ejemplo matemático con medias brutas. No estima resultados futuros; si ya usas medias netas, deja el coste adicional en cero.
Cuatro cambios que pueden convertir tu 30 % en pérdidas
El 30 % no es una propiedad inmutable de tu estrategia. Cambia con el mercado y con tu ejecución. Si el historial empeora, estas preguntas ayudan a encontrar el motivo:
| Lo que ocurre | Lo que debes mirar |
|---|---|
| Cierras ganadoras antes del objetivo | Ganancia media realizada, frente al recorrido previsto |
| Alejas el stop después de entrar | Pérdida media y riesgo inicial de cada posición |
| Multiplicas entradas pequeñas | Coste por posición, respecto al riesgo |
| Cambias de activo, horario o temporalidad | Resultados del mismo setup dentro de cada grupo |
Mover un stop al precio de entrada tampoco convierte el resultado en cero automáticamente: quedan comisiones y, si corresponden, financiación y diferencias de ejecución. Si cierras al mismo precio y pagas 2 €, el neto es −2 €. Esa posición se cuenta como pérdida neta, aunque la llames «breakeven». Una nueva regla de stop cambia qué operaciones terminan ganando y cuánto ganan; mídela en su propia muestra.
En el ejemplo de 700 dólares, un objetivo 7,37 veces más lejano que el stop parece atractivo. Pero lo que convierte esa relación en una ventaja es que tus entradas comparables la realicen con suficiente frecuencia, después de costes. Dibujar una cifra que te gusta no es medirla.
Cómo obtener tus cifras sin complicarte
Separa posiciones completas ganadoras, perdedoras y empatadas. Cuenta cada grupo y calcula sus medias netas. La calculadora prueba combinaciones; el historial te dice cuáles has realizado.
Si utilizas Excel, el neto y las medias deben salir del mismo rango. En la guía para montar el diario en Excel tienes fórmulas y un archivo descargable. En INVIT Journal puedes partir del historial cargado y de sus métricas, en lugar de reconstruir el informe cada semana.
Elige una estrategia y un periodo coherentes. No mezcles para el acierto el último mes y para la ganancia media solo tus mejores entradas.
Cómo comprobarlo en tu historial
Una estrategia con pocas ganadoras también puede ser difícil de ejecutar: las pérdidas frecuentes pueden llevarte a saltarte entradas válidas o cerrar antes las que compensaban el resto. Conserva la secuencia y el riesgo, además de la media.
Separa una estrategia con reglas consistentes. Calcula número de operaciones, porcentaje ganador, ganancias y pérdidas medias netas, resultado total y máxima caída desde un pico anterior. Después revisa cuánto cambia la foto si quitas la mayor ganadora, como prueba de concentración; conserva siempre también el resultado completo.
Compara un periodo posterior. Si el resultado solo aparece después de filtrar los mejores días del pasado, todavía no has demostrado que el filtro ayude. Anota la condición antes de la siguiente revisión y comprueba su comportamiento fuera de la muestra inicial.
El diario de trading te permite conservar esta trazabilidad. Pasar de «acierto poco» a «mis ganadoras se han reducido de 3R a 1,4R» cambia por completo la pregunta que tienes que resolver.
Preguntas rápidas sobre el porcentaje de acierto
¿Un 30 % es un buen win rate?
No puede calificarse sin la ganancia media, la pérdida media, los costes y la estabilidad de la muestra. Con ganancias de 4R y pérdidas de 1R puede resultar positivo. Con ganancias de 2R y esas mismas pérdidas, no.
¿Debo buscar siempre un ratio 1:4?
El ratio del objetivo es una decisión de tu sistema, no una cifra que garantice éxito. Importa si el mercado alcanza ese objetivo con suficiente frecuencia y qué resultado realizas de verdad.
¿Por qué mi backtest gana y mi cuenta pierde?
Comprueba costes, deslizamiento, ejecución parcial, tamaño y si respetas las mismas reglas. También puede haber sobreajuste o un cambio del mercado. Empieza por conciliar trades equivalentes antes de añadir indicadores.