Distinguirás los cinco costes principales, calcularás una operación de perpetuos y aprenderás a conciliar el resultado del exchange con el de tu diario.
Qué es el resultado neto y por qué cambia tu estrategia
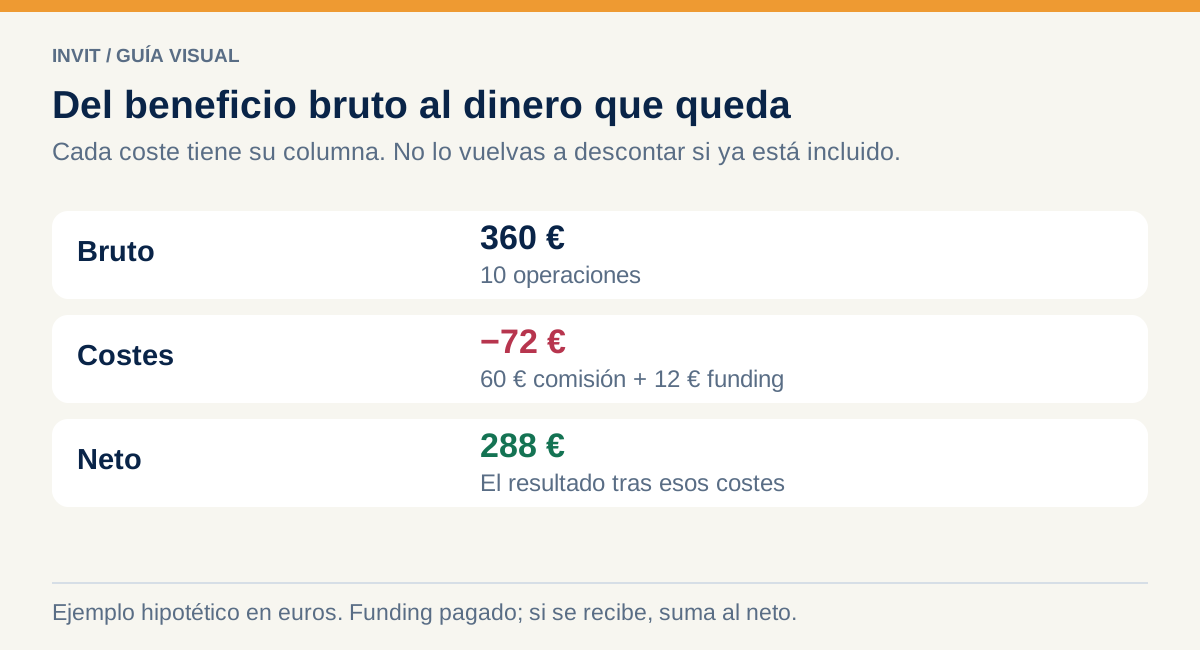
El resultado neto es lo que deja una operación después de incorporar los cargos y cobros que le corresponden. La diferencia importa: veinte posiciones que ganan 3 € brutos suman 60 €, pero si cada una consume 4 € entre costes, el conjunto acaba en −20 €.
Puedes acertar la dirección y perder dinero. También puedes creer que una estrategia deja margen porque solo estás mirando la columna de beneficio antes de comisión y funding.
La cuenta empieza con el precio y la cantidad realmente ejecutados. Después añade únicamente los costes que todavía no estén incluidos. Algunos informes llaman PnL a un resultado bruto; otros ya descuentan partidas. La primera comprobación es reconstruir una posición conocida, no sumar más fórmulas.
En esta guía separarás comisión, spread, deslizamiento y funding, calcularás un trade completo y comprobarás si el coste está consumiendo la esperanza matemática de tu estrategia.
Comisión, spread, deslizamiento y funding no son lo mismo
| Concepto | Qué representa | Dónde buscarlo |
|---|---|---|
| Comisión de trading | Cargo explícito por ejecución | Historial de fills o comisiones |
| Spread | Diferencia entre oferta y demanda | Libro y cotización al enviar la orden |
| Deslizamiento | Diferencia entre referencia prevista y ejecución | Precio esperado frente a precio ejecutado |
| Funding | Pago o cobro periódico en perpetuos | Historial de financiación del contrato |
| Retirada o red | Movimiento de fondos fuera de la operativa | Historial de transferencias |
Maker y taker describen el tratamiento de una ejecución en el libro, según las reglas del proveedor. Una orden límite que se ejecuta inmediatamente puede actuar como taker. No presupongas que todas tus órdenes límite pagan la misma tarifa.
Spread y deslizamiento suelen reflejarse en el precio de ejecución. Si el PnL utiliza los precios reales de compra y venta, parte de ese efecto ya está dentro. Puedes medirlo aparte para evaluar calidad de ejecución, pero no volver a restarlo sin revisar el criterio.
Las retiradas y el gas no son siempre costes de un trade concreto. Puedes tratarlos como gastos de la actividad y repartirlos con una regla documentada, o mostrarlos por separado. Lo importante es no ocultarlos ni asignarlos dos veces.
Qué es el funding rate y cuándo lo pagas o cobras
En los futuros perpetuos, el funding es un pago de financiación asociado al contrato. Según la tasa y las reglas del mercado, una parte paga y la otra cobra. Estar largo no implica pagar siempre; estar corto no implica cobrar siempre.
Para estimar una liquidación simple puedes multiplicar valor nocional por tasa. Una posición de 2.000 € con una tasa de 0,03 % produce un importe de 0,60 €. La base concreta y el signo se comprueban en la información del contrato y en el cargo liquidado. En un perpetuo lineal con el mecanismo habitual, una tasa positiva implica que los largos pagan a los cortos; con una tasa negativa, ocurre al revés.
| Dato | Qué te dice | Comprobación práctica |
|---|---|---|
| Tasa prevista | Porcentaje estimado para el siguiente ciclo | Puede cambiar antes de liquidarse |
| Valor de la posición | Base sobre la que se calcula el importe | No lo sustituyas por el margen depositado |
| Próxima liquidación | Momento que determina si corresponde el pago | Revisa el intervalo del contrato concreto |
| Movimiento del historial | Cargo o abono que realmente ocurrió | Guarda importe, moneda, hora y sentido |
En los contratos que liquidan en instantes concretos, importa que la posición siga abierta en ese momento, no solo cuántas horas llevas dentro. No bases el cálculo en cerrar unos segundos antes: existen reglas y tiempos de procesamiento. Comprueba el movimiento contabilizado. Una cifra negativa en un CSV puede representar un cobro según su convención; lee la definición de la columna.
No confundas esa tasa puntual con un coste diario fijo. Si cambia la tasa o atraviesas varias liquidaciones, tendrás varios importes. Tampoco supongas un intervalo universal de ocho horas: el aviso de BingX para COOL modificó su frecuencia a cuatro horas. Es un ejemplo de que debes consultar el instrumento que realmente operas.
Otro caso es Markets, cuya documentación distingue tarifa base, builder fee y financiación. Que una interfaz anuncie un descuento en una capa no elimina las otras. Revisa el coste completo que se aplica a tu cuenta.
El dato final del diario de trading debe ser el pago o cobro efectivamente liquidado. La tasa que viste al abrir ayuda a preparar la operación; el historial permite conocer su coste real.
Ejemplo: una posición de 2.000 € que gana 40 € brutos
Construimos un supuesto sencillo: la exposición inicial es 2.000 €, el cierre se realiza por 2.040 € y la comisión hipotética es 0,05 % tanto al abrir como al cerrar. No es la tarifa anunciada de ningún proveedor.
La apertura cuesta 1 €. El cierre cuesta 1,02 €. Si además se liquidan dos pagos de funding de 0,60 € cada uno, el resultado neto es 40 − 1 − 1,02 − 1,20 = 36,78 €.
| Partida | Cálculo hipotético | Importe |
|---|---|---|
| Resultado por precio | 2.040 − 2.000 | +40,00 € |
| Comisión de apertura | 2.000 × 0,0005 | −1,00 € |
| Comisión de cierre | 2.040 × 0,0005 | −1,02 € |
| Funding pagado | 2 × 0,60 | −1,20 € |
| Resultado neto | Suma de las cuatro partidas | +36,78 € |
Si en lugar de pagar funding cobras 1,20 €, la última partida tiene signo positivo y el neto es 39,18 €. El registro debe distinguir cobros y pagos. Una columna llamada «coste funding» con todos los valores positivos puede perder esa información.
El margen depositado no sustituye al nocional para estimar una tarifa porcentual sobre la posición. Con apalancamiento puedes usar menos margen y seguir pagando por una exposición grande. Ahí aparecen muchas diferencias entre lo que esperabas y lo que muestra el historial.
Cómo conciliar tu diario con el exchange
Empieza con una posición cerrada y localiza todas sus ejecuciones. Reúne comisiones, liquidaciones de funding y conversiones de moneda relevantes. Comprueba si los cargos están en el mismo activo que el beneficio.
- Identifica entrada y salidas parciales de la posición.
- Calcula el bruto con precios y cantidades efectivamente ejecutados.
- Lee la definición del PnL exportado: bruto o neto, realizado o no realizado.
- Añade solo las partidas todavía no incluidas, respetando el signo.
- Compara el resultado y documenta cualquier diferencia pendiente.
Cuando unas comisiones llegan en otro token, necesitas una política de conversión para el informe en euros. Guarda también el importe original y el momento. Una conversión elegida al final del mes puede cambiar la comparación respecto a convertir cada cargo cuando ocurrió.
Cómo registrarlo sin convertir la revisión en otra jornada de trabajo
Con pocas posiciones, reconstruye un trade a mano: bruto por precios ejecutados, comisiones de cada fill y pagos o cobros de financiación. Usa el identificador para encontrarlo de nuevo. Ese ejercicio te enseña qué está mostrando el exchange.
En Excel utiliza columnas separadas. Si B2 es bruto, C2 comisión, D2 funding pagado y E2 funding cobrado, =B2-C2-D2+E2 calcula el neto con ese esquema. El pago y el cobro se escriben como cantidades positivas en columnas distintas. Añade otra columna con el resultado del exchange y muestra la diferencia.
| Si aparece una diferencia… | Revisa primero… |
|---|---|
| Coincide con una comisión | Si el PnL ya la descontaba |
| Cambia el signo del funding | Si fue pago o cobro |
| Faltan euros tras un cierre parcial | Las cantidades y cargos de cada salida |
| El coste está en otro token | La conversión usada y el importe original |
Cuando el volumen aumenta, copiar liquidaciones de varios archivos puede desplazar la tarea importante: analizar. Un journal digital como INVIT permite partir de importaciones o conexiones compatibles y consultar las métricas preparadas. Comprueba la cobertura de tu plataforma y una operación conocida antes de dar por cerrado el registro.
El objetivo es que revisar los costes sea fácil de mantener. Tener cien columnas con cargos pendientes puede resultar menos útil que una tabla sencilla cuyos importes has conciliado.
Qué medir para saber si los costes dañan tu estrategia
Calcula coste total por posición, coste como fracción del riesgo inicial y resultado bruto frente a neto. Compara setups con duración y tamaño similares. Una estrategia de movimientos pequeños puede ser mucho más sensible a la ejecución que otra que busca recorridos amplios.
Si tu ganancia bruta media es 0,15R y los costes medios suman 0,12R, queda un margen estrecho. No lo arreglas aumentando tamaño sin más: los cargos porcentuales también aumentarán y el riesgo será mayor.
Revisa antes las condiciones de la sesión en la que operas, si cruzas el spread innecesariamente, si multiplicas cierres parciales o si mantienes una posición por inercia durante liquidaciones de funding. Cada causa exige una medida diferente.
¿El funding es siempre una comisión del exchange?
No debes asumirlo. Separa el mecanismo de pago entre posiciones de las comisiones explícitas del servicio. Revisa cómo lo define y liquida el contrato concreto.
¿Por qué la diferencia aparece sobre todo en trades pequeños?
Porque un coste puede representar una fracción elevada del movimiento que capturas. La comparación útil es el coste respecto al beneficio bruto y al riesgo, no solo el importe en euros.