Calcularás el drawdown paso a paso, verás por qué la recuperación es asimétrica y aprenderás a separar pérdidas de trading y retiradas de dinero.
Qué es el drawdown en trading
El drawdown es la caída de una cuenta o curva de resultados desde un máximo anterior. El máximo drawdown es la mayor de esas caídas en el periodo analizado. Sirve para estudiar cuánto retroceso hubo mientras conseguías el resultado final.
Una cuenta pasa de 1.000 a 1.250 € y vuelve a 1.000 €. Frente al inicio no has perdido dinero. Frente al máximo, has caído un 20 %. Si solo comparas la primera y última cifra, te saltas el recorrido que tuviste que soportar.
No es la peor operación: puede ser una serie de pérdidas o una caída flotante dentro de una posición abierta. Tampoco es una promesa sobre la peor pérdida futura. Es una medición del historial y de la serie elegida.
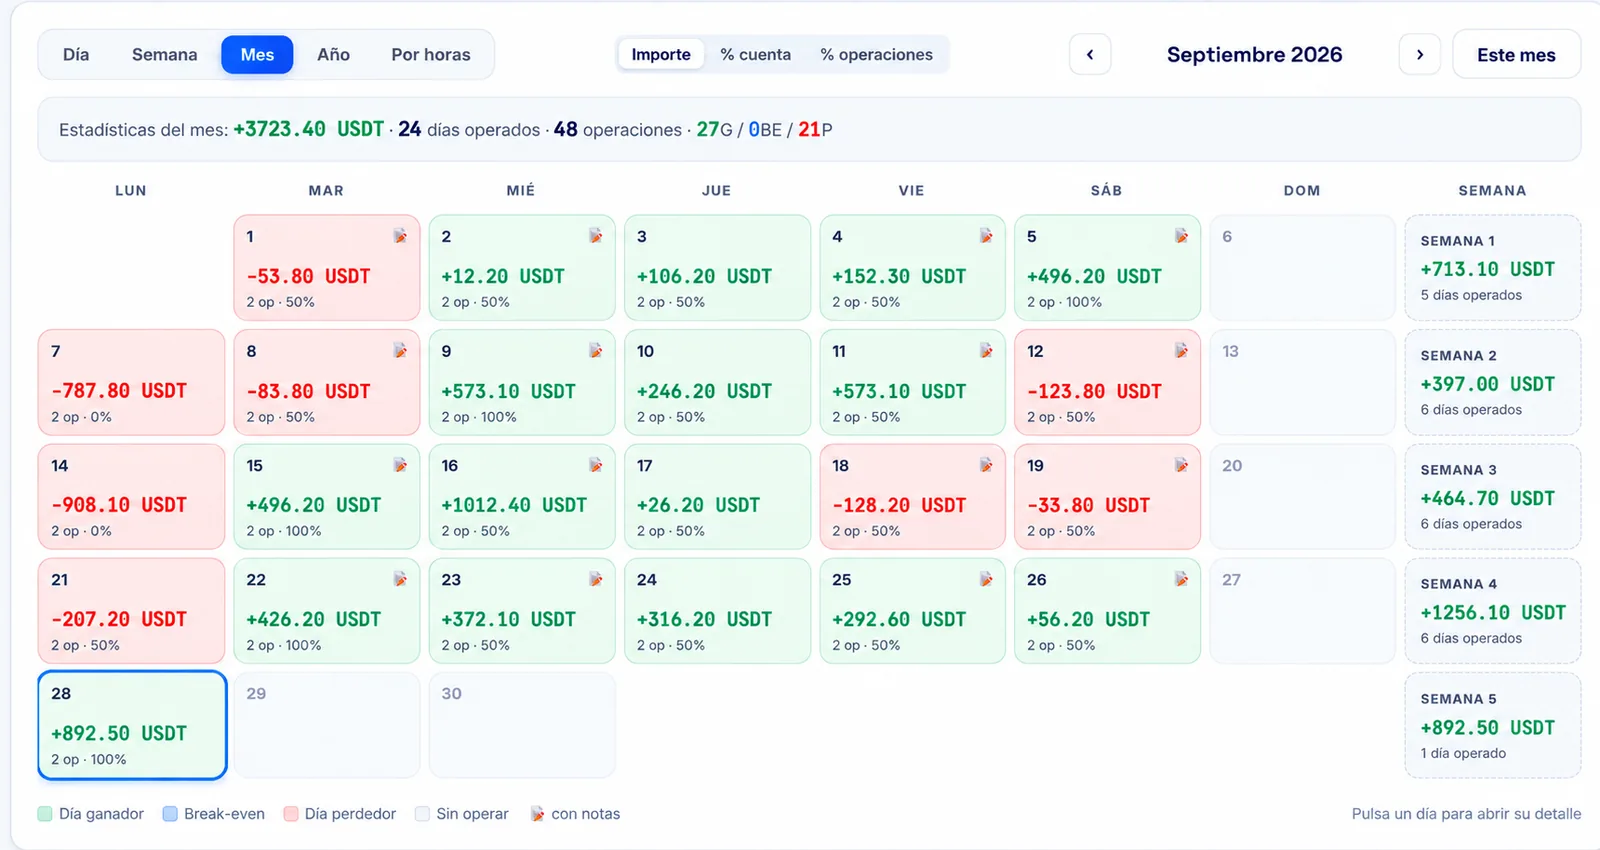
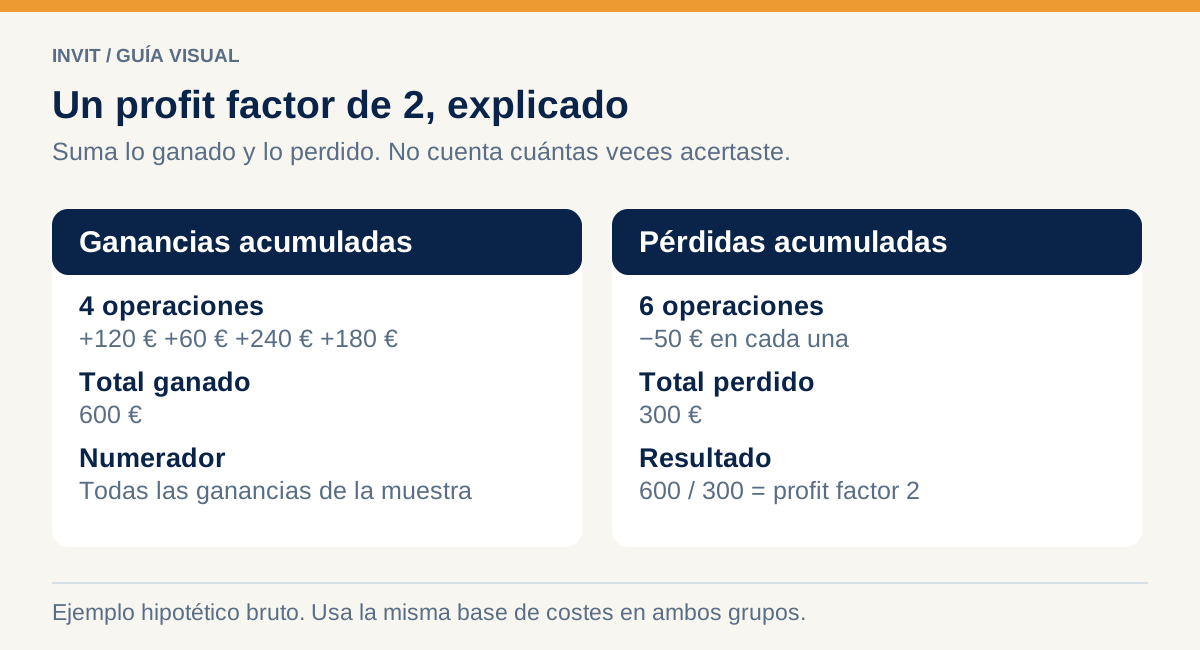
La vista de métricas de TradingView separa resultado, drawdown, porcentaje ganador y profit factor. En esta guía calcularás la caída y entenderás por qué recuperar un 20 % exige ganar más de un 20 %.
Cómo calcularlo sobre una curva
Para cada punto, conserva el máximo alcanzado hasta ese momento. Resta el valor actual a ese máximo y divide la diferencia entre el máximo. La caída porcentual se calcula sobre el pico, no sobre el valor que queda después.
| Momento | Valor | Máximo previo | Caída desde el máximo |
|---|---|---|---|
| Inicio | 1.000 € | 1.000 € | 0 % |
| A | 1.100 € | 1.100 € | 0 % |
| B | 1.050 € | 1.100 € | 4,55 % |
| C | 1.250 € | 1.250 € | 0 % |
| D | 1.000 € | 1.250 € | 20 % |
| Final | 1.150 € | 1.250 € | 8 % |
El máximo drawdown observado es el 20 %. La cuenta acaba un 15 % por encima del inicio, pero todavía está un 8 % por debajo del máximo. Rentabilidad final y drawdown describen aspectos diferentes del mismo recorrido.
Falta una pregunta: ¿cuánto tiempo llevas sin recuperar el máximo? Desde C, ningún punto posterior de este ejemplo llega de nuevo a 1.250 €. El tramo sigue abierto al finalizar. Como la tabla no tiene fechas, no podemos decir que duró tres días o tres meses. En tu registro conserva la fecha del pico, del mínimo y, si llega, de la recuperación; una caída breve y una espera larga pueden exigir una experiencia muy distinta aunque el porcentaje coincida.
Balance y equity: una posición abierta también puede doler
El balance recoge, según la plataforma, el saldo después de resultados realizados y movimientos contabilizados. La equity incorpora la valoración de posiciones abiertas. Revisa siempre las definiciones específicas del proveedor.
Si el balance permanece en 1.000 € mientras una posición abierta acumula −150 €, una curva solo de cierres puede mostrar cero drawdown durante ese tramo. La equity sí reflejaría la caída. Cerrar la posición después no borra lo que ocurrió mientras estaba abierta.
Para una evaluación de fondeo, esto puede ser decisivo: un límite basado en equity puede incumplirse antes de que cierres. No traslades un cálculo de tu journal a un contrato sin leer cómo mide cada límite.
Por qué recuperar exige más de lo que perdiste
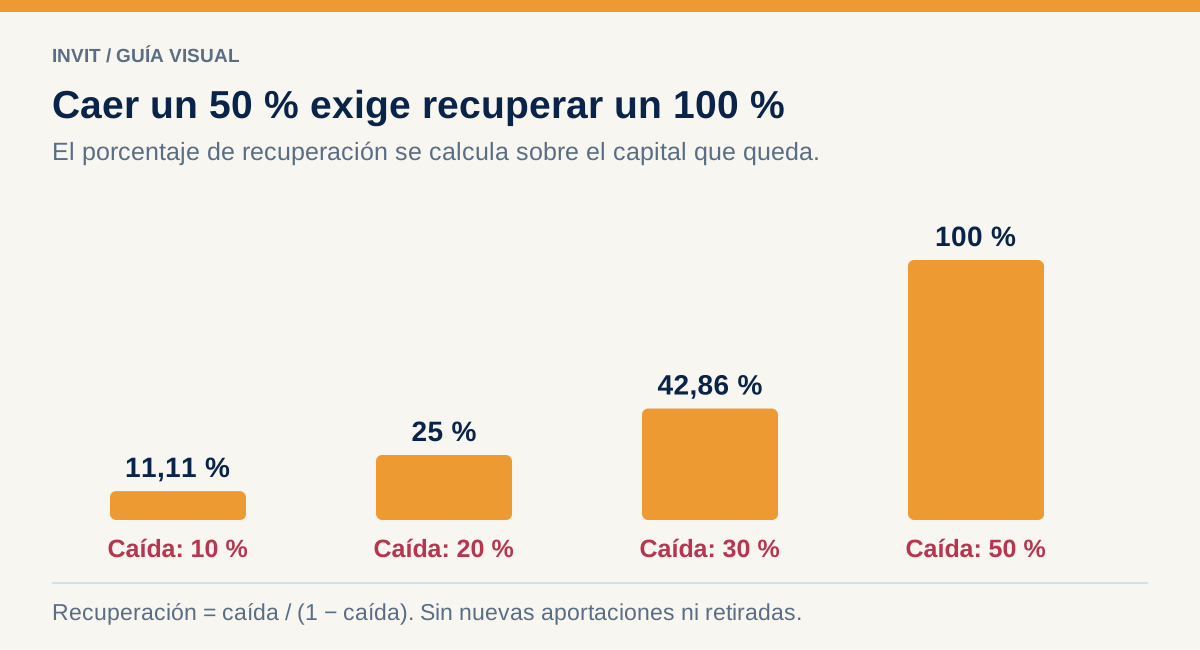
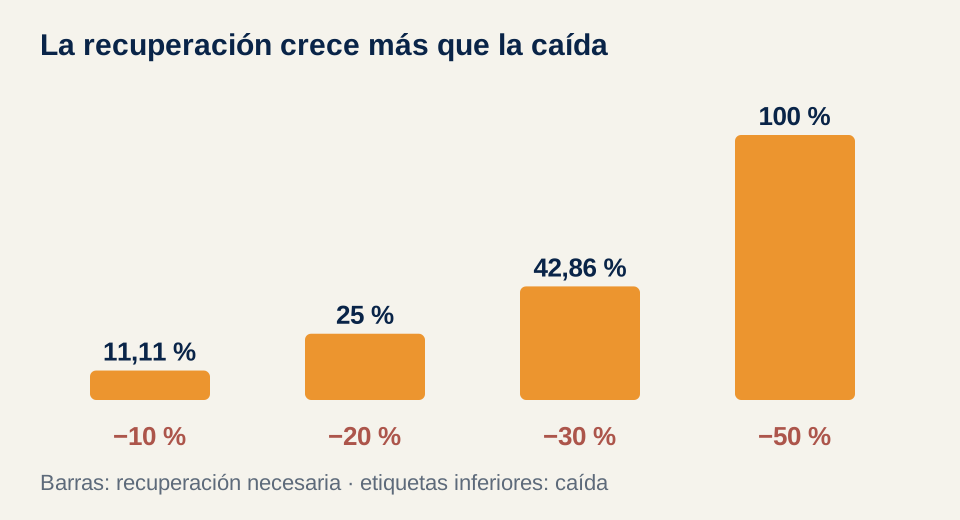
Pierdes un 20 % de 1.000 € y quedan 800 €. Para recuperar los 200 € necesitas ganar un 25 % sobre esos 800 €. El denominador ha cambiado.
| Pérdida desde el máximo | Capital restante de 1.000 € | Ganancia necesaria para volver |
|---|---|---|
| 5 % | 950 € | 5,26 % |
| 10 % | 900 € | 11,11 % |
| 20 % | 800 € | 25 % |
| 30 % | 700 € | 42,86 % |
| 50 % | 500 € | 100 % |
La fórmula es pérdida / (1 − pérdida), usando la pérdida como proporción. Si pierdes la mitad, tienes que duplicar lo restante. Esta asimetría explica por qué proteger el capital tiene un efecto que no se aprecia mirando solo objetivos de beneficio.
La misma racha pesa distinto según el riesgo
Una caída puede empeorar sin que cambie el número de pérdidas: basta con aumentar el tamaño. Para verlo, supongamos cinco stops completos consecutivos y que cada stop pierde exactamente la fracción prevista del capital que queda, sin costes.
| Riesgo por posición sobre capital restante | Capital inicial | Capital tras cinco pérdidas | Caída |
|---|---|---|---|
| 1 % | 1.000 € | 950,99 € | 4,90 % |
| 3 % | 1.000 € | 858,73 € | 14,13 % |
| 5 % | 1.000 € | 773,78 € | 22,62 % |
Son supuestos de cálculo, no una indicación del porcentaje que debas usar. La cuenta es capital inicial × (1 − riesgo)^5. Si arriesgas siempre un importe fijo, el resultado será distinto; si la ejecución supera el stop previsto, también.
La lección es práctica: evaluar la estrategia y evaluar el tamaño son tareas relacionadas. Una misma racha puede tener un impacto distinto según la exposición. Tu revisión necesita conservar ambas cosas.
Depósitos y retiradas pueden deformar la curva
Si retiras 300 € de una cuenta de 1.200 €, el saldo baja a 900 € sin que hayas perdido un trade. Una curva de saldo sin ajustar puede interpretarlo como una caída del 25 %.
Guarda los movimientos de dinero separados de los resultados. Para medir rendimiento con flujos necesitas un método adecuado a la pregunta, como una serie ajustada o rentabilidad ponderada por tiempo. No basta con borrar filas que no te gustan.
En un diario de operaciones puedes mostrar la curva de PnL cerrado acumulado, identificándola como tal. Esa curva ayuda a ver el recorrido, pero no sustituye al drawdown porcentual de la cuenta si falta capital inicial o valoración de posiciones abiertas.
Cómo llevar la curva: libreta, Excel o diario digital
A mano, escribe el saldo observado y el máximo alcanzado hasta ese momento. Calcula la distancia entre ambos. Si el máximo es 1.250 € y el saldo baja a 1.000 €, la diferencia es 250 €: un 20 % del máximo. Una lista corta permite entender el recorrido, pero tendrás que actualizarla en cada revisión.
En Excel, coloca una serie de saldos comparables en B, empezando en B2. En C2, =MAX($B$2:B2) recoge el máximo hasta esa fila. En D2, =(C2-B2)/C2 devuelve la caída como proporción positiva; aplica formato de porcentaje y copia hacia abajo. Este ejemplo presupone saldos positivos y una serie sin depósitos ni retiradas.
En un diario digital, puedes consultar la curva y las métricas del historial. Con INVIT Journal, utiliza esa revisión para localizar el tramo de pérdidas y volver a las operaciones que lo formaron. Identifica si estás leyendo resultados cerrados o una valoración que también incorpora posiciones abiertas.
Elegiría el cálculo manual para comprender el porcentaje, Excel para estudiar una serie propia y un journal para mantener la revisión de la operativa. El formato te ahorra trabajo; la definición de la curva determina qué estás midiendo.
Cómo relacionarlo con tu riesgo
Un máximo drawdown histórico no es un techo garantizado para el futuro. Es lo que observaste con un mercado, una ejecución y un tamaño determinados. Si aumentas el riesgo, cambias también la caída potencial.
Comprueba si las pérdidas vienen de una estrategia coherente o de excepciones: stops ampliados, exposición simultánea a activos correlacionados o entradas para recuperar. Reducir tamaño y corregir ejecución son intervenciones distintas.
Define límites personales antes de atravesar la caída: pérdida de sesión, exposición máxima y condiciones que exigen pausar. La pausa debe activar una revisión concreta, no una vuelta inmediata con el doble de tamaño.
Qué hacer cuando detectas un drawdown
Empieza por identificar el tramo completo del pico al valle. Después abre las posiciones que lo formaron y pregunta qué cambió.
| Si el tramo muestra… | Revisión útil |
|---|---|
| El mismo setup y riesgo, pero peores resultados | Condiciones del mercado y comportamiento posterior del método |
| Tamaños mayores tras cada pérdida | Regla de exposición y decisiones de recuperación |
| Stops movidos o entradas que no cumplían el plan | Ejecución, con capturas previas y notas |
| Cargos que faltaban en revisiones anteriores | Conciliación de costes antes de valorar la estrategia |
No cambies cinco variables para arreglar la curva. Define un problema comprobable, la medida que aplicarás y la fecha de revisión. Si pausas, que la pausa tenga una tarea concreta; esperar hasta sentirte mejor no resuelve un error de cálculo o un stop ampliado.
La urgencia por recuperar puede llevarte a aumentar justo el riesgo que empeoró la caída. Necesitas conocer el recorrido y sostener una ejecución que puedas revisar. El diario de trading conserva los datos para hacerlo.
¿Un drawdown pequeño demuestra que la estrategia es segura?
No. Puede faltar historial o valoración de posiciones abiertas. Revisa qué serie estás midiendo y qué condiciones cubre.
¿Puedo comparar el máximo drawdown de dos traders?
Compara también capital, tamaño, periodo, depósitos y retiradas y si la curva mide balance o equity. El porcentaje aislado no muestra esos criterios.