Calcularás el profit factor bruto y neto con el mismo ejemplo, revisarás la concentración del beneficio y sabrás qué comprobar antes de comparar dos estrategias.
Qué es el profit factor en trading
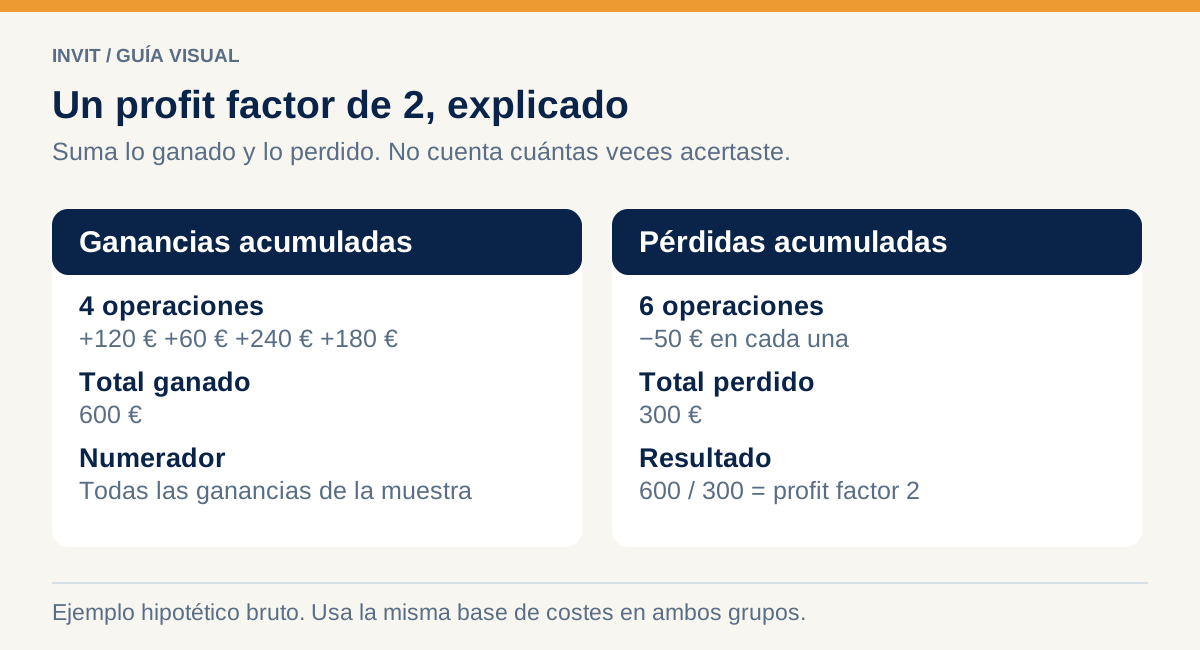
El profit factor, o factor de beneficio, compara cuánto suman tus operaciones ganadoras con cuánto restan las perdedoras. Si ganas 300 € entre todas las ganadoras y pierdes 200 € entre las perdedoras, tu PF es 1,50: has ganado 1,50 € por cada euro perdido.
No es el porcentaje de crecimiento de la cuenta ni el porcentaje de acierto. El denominador son las pérdidas, no tu capital inicial. Dos cuentas pueden mostrar el mismo profit factor con beneficios de 50 € y 5.000 € y riesgos diferentes.
La documentación de TradingView lo calcula sobre resultados realizados. Las posiciones abiertas quedan fuera de esa métrica. Para revisar tu operativa tendrás que observar también lo que permanece abierto y la caída de tu curva.
Si no hubo pérdidas, falta el denominador. Dos ganadoras y un PF mostrado como infinito no validan una estrategia. Conserva las sumas originales y el número de posiciones para entender el dato.
Un cálculo que puedes comprobar
Supongamos cinco posiciones cerradas con resultados brutos de +100, −50, +150, −50 y +100 €. Las ganancias suman 350 € y las pérdidas 100 €. El profit factor bruto es 3,50.
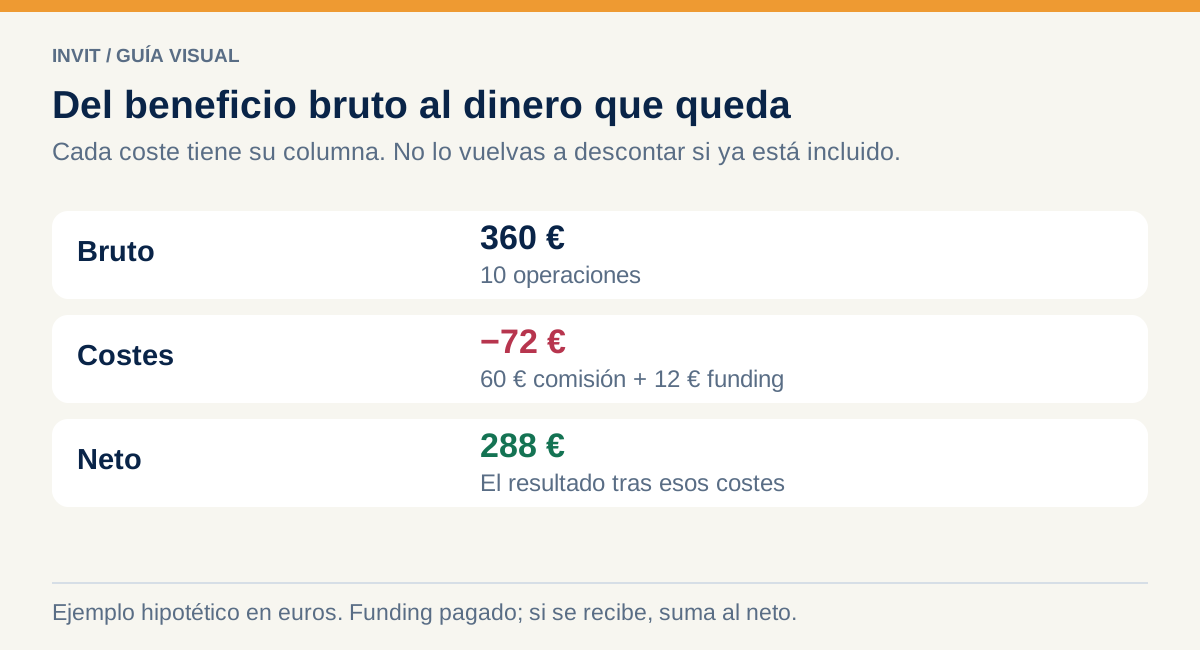
Cada posición paga 10 € de costes totales. Los resultados netos pasan a +90, −60, +140, −60 y +90 €. Ahora las ganancias suman 320 €, las pérdidas 120 € y el profit factor neto es 2,67. El resultado neto total es 200 €, frente a 250 € brutos.
| Medida | Bruto | Neto |
|---|---|---|
| Ganancias acumuladas | 350 € | 320 € |
| Pérdidas acumuladas | 100 € | 120 € |
| Profit factor | 3,50 | 2,67 |
| Resultado total | +250 € | +200 € |
No se calcula restando el coste al profit factor bruto. Se calculan primero los resultados netos de cada posición y después se vuelven a formar los grupos ganadores y perdedores. Una ganancia bruta pequeña puede convertirse en pérdida neta y cambiar de grupo.
Qué significa estar por encima o por debajo de uno
Por encima de 1, las ganancias acumuladas superan las pérdidas acumuladas de la muestra. En 1 se igualan. Por debajo de 1, las pérdidas pesan más. Son descripciones del periodo medido.
Un PF de 1,10 bruto puede acabar por debajo de 1 al incluir comisión, funding o deslizamiento. Un PF neto de 2 obtenido en cuatro trades puede depender de una racha afortunada. La cifra mejora cuando acompaña a datos completos; no cuando aparece con más decimales.
No existe un valor universal que convierta una estrategia en adecuada para cualquier persona. Un sistema con una media atractiva puede exigir mantener pérdidas que no puedes financiar o ejecutar entradas que no puedes atender.
La operación excepcional que cambia el informe
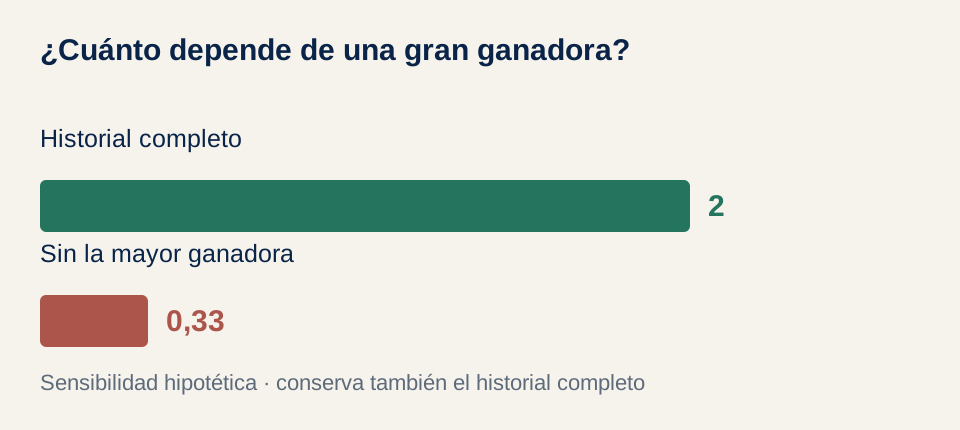
Imagina una serie que gana 1.000 € en una sola operación, gana otros 200 € entre varias y pierde 600 € en el resto. Su profit factor es 2. El neto total de la serie es +600 €.
Si excluyes aquella ganadora excepcional como prueba de sensibilidad, queda un PF de 0,33 y un resultado de −400 €. Eso no demuestra que la operación de 1.000 € sea inválida: puede ser precisamente el tipo de ganadora que busca la estrategia. Te revela que el beneficio depende mucho de una cola de la distribución.
Guarda las dos vistas. La completa muestra lo sucedido; la prueba de sensibilidad muestra la concentración. Borrar operaciones para presentar una cifra bonita hace el proceso menos útil. Lo relevante es comprobar si las grandes ganadoras encajan en reglas ejecutables o fueron acontecimientos irrepetibles.
Profit factor, win rate y rentabilidad: qué responde cada uno
No necesitas elegir un número favorito. Necesitas saber qué pregunta responde cada métrica.
| Métrica | Pregunta | Dato que no muestra por sí sola |
|---|---|---|
| Win rate | ¿Qué parte de las posiciones acaba ganando? | Tamaño de las ganancias y pérdidas |
| Profit factor | ¿Cuánto gana el conjunto por cada euro perdido? | Capital utilizado, recorrido y concentración |
| Esperanza | ¿Cuánto deja de media una posición del grupo? | Secuencia de pérdidas y dispersión |
| Rentabilidad | ¿Cómo cambia el capital según el método de cálculo? | Calidad de cada decisión |
| Drawdown | ¿Cuánto cae la curva desde un máximo previo? | Si la causa fue estrategia o ejecución |
Dos sistemas pueden tener PF 2. Uno gana 200 € en muchas operaciones pequeñas y pierde 100 €. Otro consigue casi todo en una única entrada. El cociente coincide; la dependencia de una excepción y la experiencia de operarlos no.
Para comparar, añade número de posiciones, periodo, mayor ganadora, máxima caída y riesgo utilizado. No conviertas una muestra de cuatro trades en la descripción de toda tu carrera.
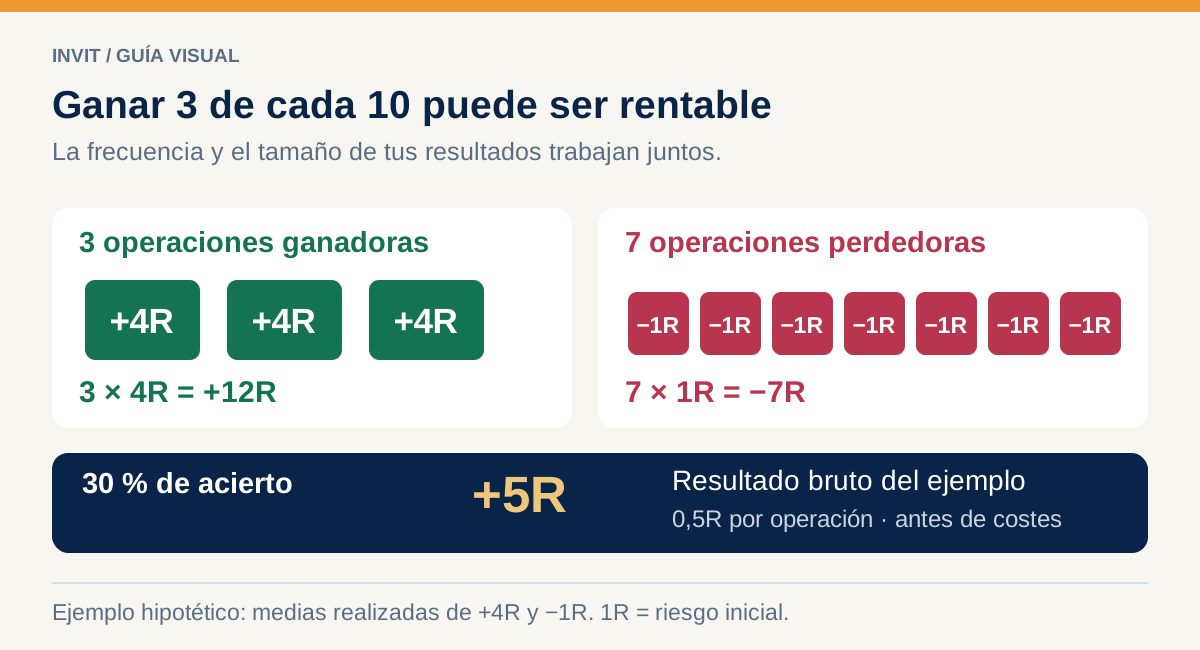
En la guía de win rate del 30 % y esperanza matemática verás cómo un porcentaje de acierto bajo puede producir un resultado positivo. Aquí estudias cuánto pesan juntas esas ganancias y pérdidas.
Cómo comparar estrategias sin mezclar criterios
Usa el mismo periodo o explica por qué difiere, el mismo tratamiento de costes y una definición consistente de operación. Compara riesgo, no solo euros. Si una estrategia duplica tamaño, puede duplicar dinero sin mejorar su calidad.
Separa también operativa real y simulación. En un backtest, la comisión puede estar configurada y el funding ausente. En el historial real puede haber órdenes no ejecutadas o salidas manuales. No atribuyas toda la diferencia a la estrategia antes de conciliar esos detalles.
Un panel que muestra dos números sin permitir abrir las operaciones te obliga a confiar. Un buen proceso te deja reconstruirlos. Prueba cualquier journal con cinco trades conocidos como los del ejemplo y verifica que llega al resultado que esperas.
Cómo calcularlo en Excel y comprobar el panel de tu journal
Guarda los resultados netos de posiciones completas en una columna. Para los cinco trades del ejemplo utiliza 90, −60, 140, −60 y 90. Las filas ya deben incluir sus costes.
Con esos importes en B2:B6:
| Celda o cálculo | Fórmula en Excel en español | Resultado |
|---|---|---|
| Suma ganadora | =SUMAR.SI(B2:B6;">0";B2:B6) | 320 € |
| Pérdida absoluta | =ABS(SUMAR.SI(B2:B6;"<0";B2:B6)) | 120 € |
| PF neto | Divide ambas sumas | 2,67 |
| Neto del periodo | =SUMA(B2:B6) | 200 € |
Puedes repetir esas cinco filas en el demostrador propio. Empieza con 10 € de coste por posición: debe mostrar 320 € de ganancias, 120 € de pérdidas y PF neto 2,67. Pon el coste en cero y vuelve a calcular: el PF pasa a 3,50. El cambio sale de las filas, no de restar un número al cociente.

Abrir el ejercicio en una página completa
Antes de dividir, comprueba que exista alguna pérdida. Si no la hay, indica «sin pérdidas observadas» en lugar de rellenar un cero o un valor arbitrario. Los nombres de funciones y separadores pueden cambiar según la configuración de tu hoja.
En INVIT Journal puedes revisar el profit factor junto a las demás métricas del historial cargado. Prueba primero cinco posiciones que conozcas y conserva su cálculo manual. Un cambio de periodo debería poder explicarse con las operaciones que entran o salen del grupo.
La ventaja de un diario digital está en repetir esa revisión sin reconstruir las sumas cada semana. La decisión siguiente sigue siendo tuya: abrir las mayores pérdidas, identificar qué pasó y elegir una corrección que puedas medir.
Una revisión práctica para esta semana
Elige un setup y calcula su PF neto. Revisa las tres mayores ganadoras y las tres mayores pérdidas. Apunta si el tamaño era normal, si respetaste el plan y cuánto pesaron los costes. Después repite la comparación en un periodo posterior.
Si descubres que las mayores pérdidas proceden de stops movidos, la acción puede ser registrar cada modificación y prohibir ampliaciones no previstas. Si el problema son los costes, analiza duración, tamaño y frecuencia. El número te orienta; las operaciones explican la intervención.
¿Puedo usarlo en inversión a largo plazo?
Puedes calcularlo sobre operaciones cerradas, pero quizá deje fuera posiciones abiertas, aportaciones, dividendos o gran parte de la cartera. Para una cartera, necesitas también valoración y rentabilidad con un tratamiento adecuado de movimientos de dinero.
¿Es más importante que el win rate?
Responde a otra pregunta. El win rate mide frecuencia de acierto; el PF relaciona ganancias y pérdidas acumuladas. Ambos necesitan contexto y ninguno sustituye al riesgo y la revisión de ejecución.