Separarás regulación de proveedores e intercambio fiscal de información, con las fechas europeas confirmadas y una lista práctica de documentos que conviene conservar.
Qué son MiCA y DAC8: una regula servicios, la otra información fiscal
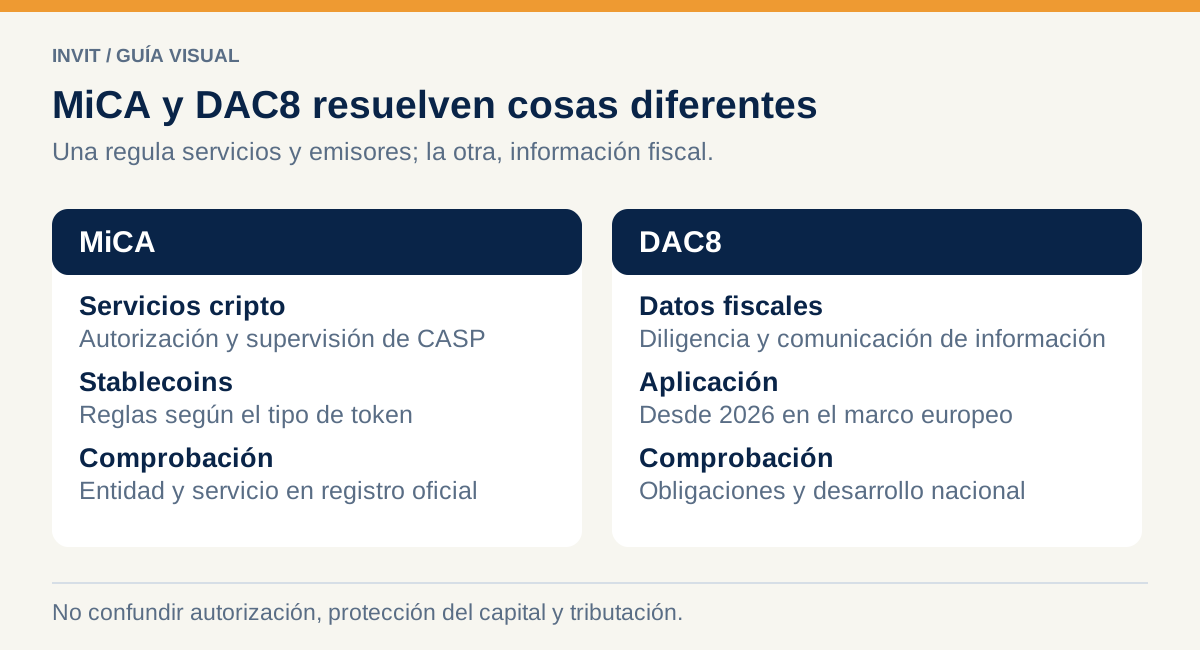
Ves un titular sobre «la nueva ley de criptomonedas» y parece que todo cambia a la vez. Pero MiCA y DAC8 resuelven problemas distintos. MiCA establece un marco europeo para determinados criptoactivos y servicios. DAC8 amplía la cooperación e intercambio de información tributaria sobre criptoactivos.
Para ti, las preguntas prácticas son dos: quién está autorizado para prestar el servicio y qué información debes conservar sobre tu actividad. Una licencia no elimina las obligaciones fiscales. Y que un proveedor comunique datos no significa que haga tu declaración.
Esta guía recoge el marco contrastado el 12 de octubre de 2026. Distingue fechas de aplicación, comunicaciones supervisoras y tareas del usuario, sin dar por aprobada cada propuesta que aparezca en prensa.
| Pregunta | MiCA | DAC8 |
|---|---|---|
| ¿Qué aborda principalmente? | Criptoactivos y servicios incluidos en su ámbito | Comunicación e intercambio de información fiscal |
| ¿Qué compruebas tú? | Entidad, autorización y servicio contratado | Identidad fiscal e historial que puedas reconstruir |
| ¿Garantiza que ganarás o recuperarás el dinero? | No | No es su función |
| ¿Sustituye tu declaración? | No | No |
MiCA en España: el periodo transitorio ya terminó
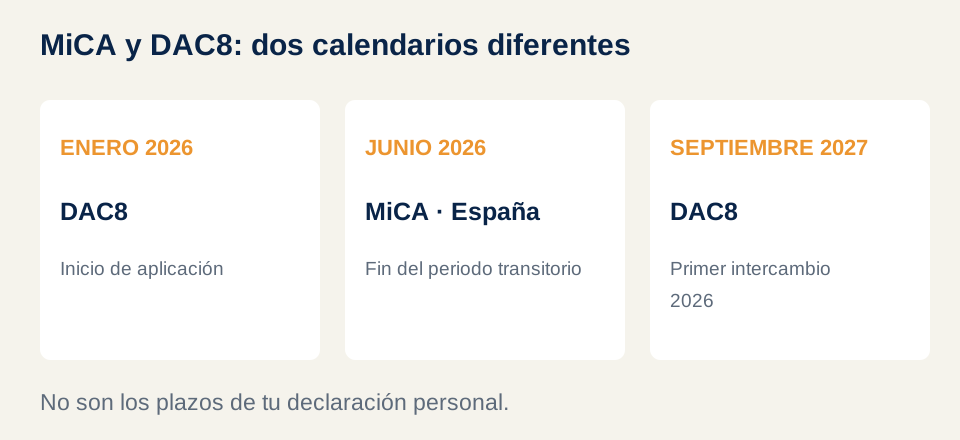
La CNMV comunicó que el periodo transitorio para los proveedores acogidos a él finalizaba el 30 de junio de 2026. Desde el 1 de julio, exige comprobar la autorización necesaria para continuar prestando esos servicios en España.
Un registro anterior relacionado con prevención del blanqueo no equivale automáticamente a una autorización MiCA. Tampoco debes extrapolar la licencia de una empresa de un grupo a todas sus webs o productos.
La comprobación útil consiste en localizar razón social, autoridad supervisora y servicios autorizados. Una plataforma que ofrece compra al contado y derivados puede estar presentando productos con marcos diferentes. No deduzcas la protección del contrato por el logotipo de la app.
Novedad de octubre de 2026: stablecoins no conformes
El 8 de octubre, ESMA publicó una opinión sobre servicios vinculados a stablecoins no conformes con MiCA. Pide a los proveedores autorizados cesar esos servicios para clientes de la Unión y a los supervisores remediar exposiciones preexistentes cuanto antes, con un máximo de tres meses desde la publicación.
No leas esa comunicación como una prohibición general de poseer criptomonedas en tu wallet. Se refiere a servicios y proveedores en su ámbito. Si mantienes una stablecoin en una plataforma, revisa sus avisos oficiales de conversión, retirada o liquidación y guarda tu historial antes de actuar.
Ese es el tipo de noticia que merece una tarea concreta: comprobar el aviso de tu entidad. Cambiar de moneda a toda prisa porque has leído un resumen en redes puede añadir costes y movimientos que después no sabes explicar.
DAC8: actividad de 2026 y primer intercambio en 2027
La Comisión Europea sitúa la aplicación desde el 1 de enero de 2026. Los proveedores sujetos deben recopilar información de operaciones comunicables de usuarios residentes en la Unión. El intercambio relativo al primer ejercicio, 2026, debe producirse como máximo el 30 de septiembre de 2027; los formatos y plazos nacionales requieren comprobación específica.
El recorrido de la información es proveedor sujeto → autoridad competente → intercambio entre administraciones. Tu tarea va por otra vía: reunir el historial completo y calcular o revisar lo que corresponde declarar. Que se comuniquen importes de operaciones no convierte esos importes, por sí solos, en beneficio imponible.
2027 no es el año en que tus operaciones empiezan a importar. Es el año del primer intercambio previsto sobre datos de 2026. Tampoco implica que antes no pudiese haber información fiscal por otros canales.
Cómo comprobar tu proveedor en cinco pasos
- Encuentra el nombre legal en las condiciones de tu cuenta.
- Contrástalo en los registros oficiales enlazados por la CNMV.
- Revisa qué servicio está incluido: custodia, intercambio, asesoramiento u otro.
- Lee los avisos sobre continuidad del servicio y migración.
- Guarda el resultado y fecha de la comprobación.
Si no encuentras coincidencia, pide una aclaración verificable al proveedor. «Estamos tramitándolo» y «estamos autorizados» no significan lo mismo.
Un caso sencillo: compras en dos plataformas y envías a tu wallet
Imagina que compras BTC en una plataforma, ETH en otra y después transfieres ambos a direcciones propias. Más adelante intercambias parte de ETH por otro activo.
Tu extracto bancario solo muestra entradas y salidas en euros. Para reconstruir el conjunto necesitas las compras, transferencias y permuta. Si un proveedor informa únicamente de su parte, no reunirá automáticamente lo sucedido en el otro ni clasificará todo tu historial por ti. Por ejemplo, ver una venta no explica por sí solo cuánto costó adquirir el activo en otra plataforma. Conserva las compras y sus gastos para poder reconstruir ese origen.
| Movimiento | Registro que debes conservar |
|---|---|
| Compra | Euros, unidades, fecha y gastos |
| Traslado propio | Origen, destino e identificador de transacción |
| Venta o permuta | Activos entregados y recibidos, valoración y costes |
| Conversión de una stablecoin | Motivo, confirmación y unidades resultantes |
Separa lo que ocurrió del tratamiento fiscal que corresponde. Para ventas y permutas, la guía de Hacienda y criptomonedas explica los criterios de la AEAT.
Cómo leer las próximas noticias sobre 2027
Antes de añadir una fecha a tu calendario, comprueba si estás ante una ley publicada, un proyecto, una consulta o una opinión supervisora. Mira a quién se dirige y cuándo exige actuar. Una propuesta para 2027 no debe explicarse como una obligación que ya existe.
Guarda los documentos originales y consulta la versión vigente antes de presentar una declaración o cambiar de proveedor. Tener una carpeta con extractos y avisos suele ser más útil que acumular diez titulares contradictorios.
Preguntas frecuentes
¿MiCA cubre todos los productos que aparecen en un exchange?
No puedes asumirlo. Debes identificar entidad, servicio y producto. La compra al contado, un préstamo y un derivado no tienen necesariamente el mismo encaje.
¿Una autorización evita las pérdidas de mercado?
No. La supervisión y las obligaciones del proveedor no fijan el precio del activo ni garantizan un rendimiento.
¿Si el proveedor informa, ya está todo resuelto?
No. Conserva un historial propio, contrástalo y revisa las declaraciones que correspondan a tu situación.