Calcularás unidades y precio medio de un DCA, verás por qué el promedio aritmético no basta y prepararás reglas de importe, frecuencia, costes y revisión.
Qué es DCA en Bitcoin
DCA, o inversión periódica de una cantidad fija, consiste en comprar un activo a intervalos definidos sin intentar acertar el mínimo de cada periodo. Si decides aportar 100 € al mes, compras más unidades cuando el precio baja y menos cuando sube.
Resuelve una parte del problema: cómo distribuir las compras en el tiempo. No resuelve si el activo es adecuado para ti ni garantiza que recuperarás lo aportado. Una estrategia ordenada puede terminar en pérdidas si el activo se deprecia.
La idea básica está descrita en Investor.gov. Vamos a entenderla con cuatro compras de bitcoin, calcular el coste medio correctamente y ver tres formas de organizarla.
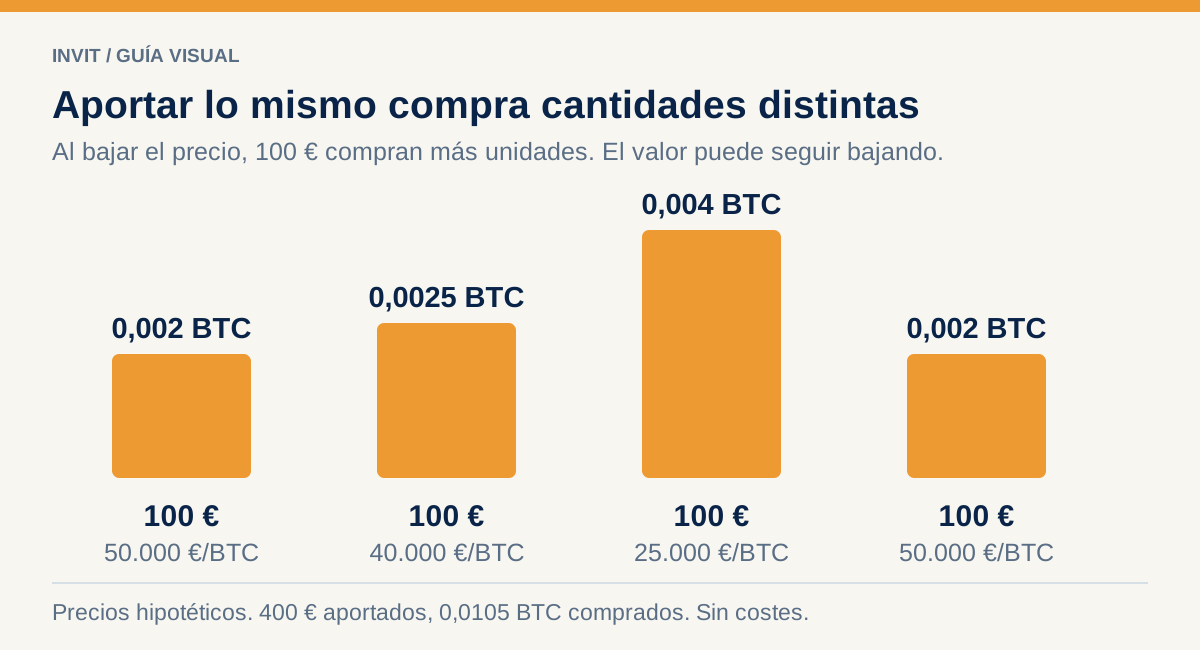
Cuatro compras de 100 €: así cambia la cantidad de BTC
Usaremos precios hipotéticos, sin comisiones, para que puedas seguir las cuentas. No son datos históricos ni una previsión.
| Compra | Aportación | Precio por BTC | BTC comprados |
|---|---|---|---|
| 1 | 100 € | 50.000 € | 0,0020 |
| 2 | 100 € | 40.000 € | 0,0025 |
| 3 | 100 € | 25.000 € | 0,0040 |
| 4 | 100 € | 50.000 € | 0,0020 |
| Total | 400 € | — | 0,0105 |
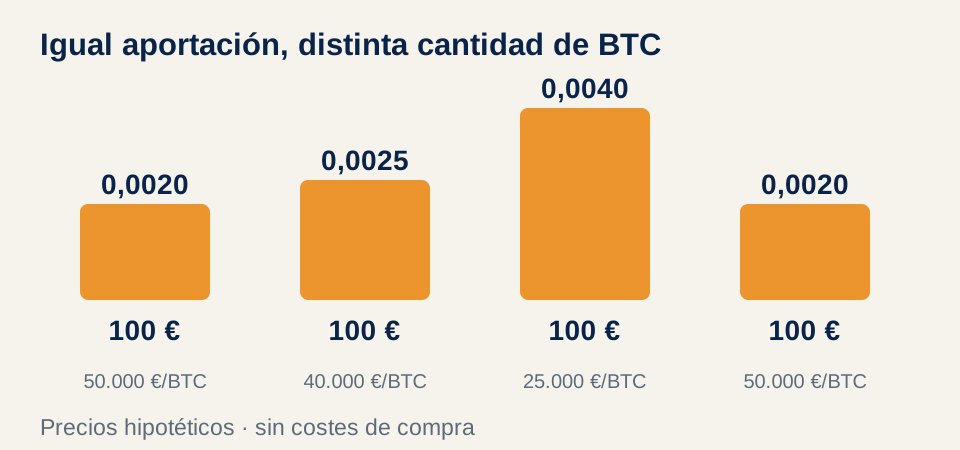
Tu coste medio por BTC es 400 € ÷ 0,0105 BTC = 38.095,24 €/BTC. No es la media simple de los cuatro precios, porque no has comprado la misma cantidad de BTC en cada ocasión.
Si al final el precio fuese 50.000 €, esas unidades valdrían 525 €: 125 € más que lo aportado, antes de costes. Si fuese 30.000 €, valdrían 315 €: 85 € menos. El mismo plan tiene resultados distintos según el precio final.

Abrir el ejercicio en una página completa
DCA o compra única: qué cambia de verdad
En una compra única, toda la cantidad queda expuesta desde el inicio. En DCA, una parte permanece sin invertir hasta las aportaciones posteriores. Si el mercado sube mientras esperas, podrías adquirir menos unidades que con una compra inicial. Si baja, las compras posteriores pueden entrar a precios menores.
| Situación | Qué aporta DCA | Qué no evita |
|---|---|---|
| Cobras y ahorras cada mes | Una regla para invertir nuevos ahorros | Elegir mal el activo |
| Te cuesta decidir el momento | Reduce decisiones sobre cada entrada | Caídas de la inversión |
| Ya tienes todo el capital | Reparte la exposición inicial | Perder participación en una subida |
| El activo pierde su utilidad | Mantiene compras si no revisas el plan | Seguir añadiendo dinero a una tesis inválida |
La comparación con los mismos 400 €
Si hubieras tenido los 400 € desde el primer día y comprado todo a 50.000 €/BTC, tendrías 0,0080 BTC. En la secuencia hipotética anterior, el DCA acumula 0,0105 BTC. A un precio final de 50.000 €, serían 400 € frente a 525 €; a 30.000 €, 240 € frente a 315 €.
Aquí las compras a 40.000 € y 25.000 € favorecen el DCA. No demuestra que venza en un mercado ascendente ni que puedas invertir hoy el dinero que cobrarás el mes que viene. Primero distingue capital ya disponible de ahorro futuro.
Por eso no tiene sentido presentar DCA como ganador en cualquier escenario. Su utilidad depende del origen del dinero, el objetivo y el comportamiento que ayuda a sostener.
Cómo hacer DCA: tres opciones según tu rutina
1. Compra manual con calendario
Anota importe, fecha y activo. Cuando llegue el día, revisa costes y ejecuta según la regla. Guarda unidades y justificante. Es sencillo para empezar y te permite entender el proceso.
Su debilidad es que depende de ti: puedes olvidarte, posponer por miedo o duplicar la aportación por entusiasmo. Un calendario ayuda, pero no ejecuta por ti.
2. Hoja de cálculo para controlar compras y coste medio
Incluye fecha, euros aportados, gastos, unidades y acumulado. Suma el coste que corresponda al registro y divide entre las unidades. Separa depósitos de compras: tener euros en la plataforma todavía no significa haber adquirido BTC.
La hoja es flexible, pero necesita datos y fórmulas bien mantenidos. Si una comisión se cobra en cripto, comprueba las unidades netas recibidas. No utilices el porcentaje de cambio del precio como si fuese tu rentabilidad personal.
3. Compra recurrente del proveedor
Algunos servicios permiten programar importe y frecuencia. Comprueba método de pago, mínimo, activo al contado, coste de ejecución y qué sucede si no hay saldo suficiente. Automatizar debe quitar una tarea repetitiva, no ocultar qué estás comprando.
Antes de dejarlo funcionando, verifica una ejecución completa y su justificante. Revisa de forma periódica que sigue respetando tu presupuesto. La guía de aportaciones programadas y comprobación de la compra explica cómo separar la regla de las comprobaciones.
Cinco decisiones antes de programar la primera compra
- Objetivo: para qué es la inversión y cuánto tiempo puedes mantenerla.
- Presupuesto: importe sostenible sin tocar dinero necesario; contrástalo con tu capacidad económica para asumir riesgo.
- Activo: qué razón tienes para comprarlo y qué la invalidaría.
- Coste: comisión, precio efectivo y retirada.
- Custodia: dónde quedará y cómo recuperarás el acceso; si eliges una wallet de autocustodia, entiende primero qué controlas tú.
La guía de cómo elegir entre exchange, wallet y producto financiero te ayuda con producto y proveedor. No actives margen para completar una aportación periódica al contado.
Cómo los costes cambian un plan pequeño
Si aportas 25 € cada semana y pagas 1 € fijo por compra, ese cargo representa el 4 % de cada aportación. Si reúnes 100 € y pagas el mismo euro una vez, representa el 1 %. No significa que debas cambiar a una frecuencia concreta; demuestra por qué la tarifa debe compararse con tu importe.
En las cuatro compras anteriores, una comisión de 1 € descontada de cada presupuesto de 100 € deja 99 € para comprar. Obtendrías 0,010395 BTC; los 400 € de desembolso divididos entre esas unidades dan un coste medio de 38.480,04 €/BTC. La comisión está dentro del presupuesto: no la sumes otra vez.
Añade spread, retirada y red. En una hoja de seguimiento, registra también las operaciones fallidas o pendientes para no repetir por error una compra ya enviada.
Cuándo revisar o pausar tu DCA
Si cambian tus ingresos, gastos o la razón de inversión, revisa el plan. Comprar de forma automática no obliga a mantener una regla que ya no encaja contigo. Para trabajar el plan de inversión junto al criterio, la cartera y la seguridad, consulta el programa de El Camino del Inversor.
No confíes en que «a largo plazo siempre sube». El horizonte da tiempo para desarrollar una idea, pero no repara una pérdida permanente ni garantiza que un activo sobreviva.
Preguntas frecuentes
¿DCA es lo mismo que promediar una pérdida?
No necesariamente. DCA parte de una regla previa de aportación. Comprar más de forma impulsiva para recuperar una pérdida puede no tener presupuesto ni límite.
¿Cuál es el mejor día para comprar?
No hay un día que asegure un resultado. Prioriza una frecuencia sostenible, costes proporcionados y una regla que puedas ejecutar y revisar.
¿DCA garantiza beneficios si espero años?
No. Debes analizar el activo, controlar el tamaño de la exposición y contemplar que el valor pueda seguir bajando.